2021年8月20日星期五

面對中概股暴跌的近況 & 調倉增持 GOOGL & TESLA

 近日有數個投資Group都問我近況、集中持倉中概股如何面對市場波動等,也有網友在筆者的blog文留言詢問類似事情。

就在筆者打算昨晚出一篇帖文講近況時 (其實內容已經有了, 畢竟已在鍾Sir的投資group內回覆),昨日(20/8) 下午發生了兩件事情,令筆者的持倉有部份變更:-

第1件事: Tesla AI day, Elon Musk 提出 "Tesla bot" 

這事雖然仍在計劃階段,但卻令筆者非常驚嘆!第一個反應是「好癲!黑科技!」 Robotaxi 之類的 「夢」,筆者過往亦聽唔少,但認為很遙遠。但筆者低估了Tesla,沒想過Tesla會打算做 人型Robot。

再想深一層,的確,技術上 自動駕駛與人型Robot 的AI技術是相通的,而且Tesla 自動駕駛的強項正是 以鏡頭作為視覺去進行判斷,這技術比起激光雷達的自動駕駛更能應用在人型Robot上。

Tesla製造人型Robot,完全改變了筆者對Tesla這間公司的價值看法。Tesla 不再只是一間電動車公司 (其實早就不是了),更是一間領先的AI公司。筆者相信Elon Musk只要仍健在,他會盡力召集世界各地的精英去完成呢件事。

而Robot的天花板,遠遠大於電動車。Robot絕對不會只用於電動車自動駕駛上。先不要說家庭用的Robot,我覺得這有點太遙遠了。反而,將人型Robot賣給政府執行危險任務、賣給企業作商業用途,這些都是比較近的。從投資者角度,Robot低成本的硬件(當然需要晶片),卻能透過訂閱軟件去賣一個高價錢,讓我聯想起Apple手機的超高利潤。

我相信Tesla Robot會發生、會商用,可能也需要10年的時間,屆時可能已經2030年之後,但我仍沒有想過如此快就會發生,我以為人型機器人(較普及地)商用是我退休後,講緊2050年之後的事。而Tesla作為先驅者,在Elon Musk帶領下、以及匯聚了世界各地的頂尖科技人才,筆者認為Tesla 在低成本+量產人型Robot上最快成功的概率很大,最大的威脅是Google。


調倉增持Tesla

好了,吹奏完Tesla。基於筆者對Tesla的基本面價值有重大改變 (上調),筆者決定增持。錢從何來呢?自然就是換馬。筆者立即審視了手上持倉,將1) 非核心持股 或/及 2) 護城河較弱 或/及 3) 估值上較高 的股票篩選了出來,決定如下:

1. 清倉 小米 (1810)

2. 清倉 Sea Limited (SE)

3. 清倉 FUTU

4. 清倉BEKE

5. 減持 完美醫療 (必瘦站) (1830) (註: 必瘦站正如筆者之前提及,有一半持倉是收息作捐款用途,這部份我已視為「不屬於自己」)

這些持股有部份錄得盈利 (小米, SEA, 必瘦站)、有部份錄得虧損 (FUTU, BEKE),但對筆者來說沒有分別,筆者不在乎買入成本價及賬面盈虧 (更正確的說法是:筆者經常提醒自己不要在乎),筆者的投資原則是:「忘記買入價,每天視為Day 1,根據個股現時股價及估值重新分配資金,做出當時認為最正確的配置」,因此,持有=買入,舉例:

筆者持有約40%倉位的阿里巴巴,成本價約$250,現時股價約$160。

跌了這麼多,要不要加注?要唔要減持? 筆者的做法是:

忘記買入價,假設今天筆者手上持股全部轉為現金,股價$160的阿里巴巴我打算買入多少?40%是過多?(減持)、適量?(繼續持有,不動)還是太少?(增持)

回到換馬的議題,筆者本來打算將這筆資金完全押注在Tesla身上,但當我烤問自己兩個問題:

1) 你是否對Tesla這間公司有透徹了解? 答案是NO,筆者自問不太了解Tesla,而且Tesla雖然是一間優質的企業,有機會改變整個人類社會發展,但仍然存在相當高的不確定性。投資最稀缺的就是確定性。

 2) Tesla現在估值如何?答案是比數年前平了很多,但仍然是非常、非常貴!一間好的公司,如果沒有好的價格,就不是好的投資。Tesla再好,估值極貴也是事實,如果投資者堅持想投資,是可以的,但需要控制注碼。

因此,筆者決定將這筆資金的一半注碼放在Tesla,另一半放在另一間公司。這間公司 1)是Tesla最大的威脅,同樣擁有大量AI黑科技 ; 2) 估值仍然合理,甚至是偏平。

這間公司,不是Apple,不是其他電動車公司,而是Google。


第2件事:Bloomberg App更新了盈測數據

正因為筆者打算增持Google,所以特意再Check一次Bloomberg App,之前筆者對Google的估值大約是$2776。

一打開Bloomberg App (免費,大家可以自行download),發現因著上次Q2業績,Bloomberg盈測有所更新:

AAPL Est. PE 26.42 (2021-09)
GOOGL Est. PE 25.54 (2021-12)
FB Est. PE 22.11 (2021-12)
MSFT Est. PE 33.91 (2022-06)

以上估值全部均上調。以護城河來說,Google、Apple、Microsoft的護城河比較強,Facebook的護城河相對比較弱 (但仍然好強)。
估值上,Microsoft 比較偏貴,雖然Office365加價無疑是對收入&盈利重大利好,估值得以再上調,但未平到可以佔市場便宜的程度。
Apple 護城河很強 (極強大的Customer Loyalty),但未來增長存在不確定性。
相較之下,Google 是估值比較偏平,同時15%以上的增長仍然可預期 ,Google Q2業績給予筆者最大的感覺是:只要人在網絡的逗留時間多左,Google就有辦法從人身上賺更多的錢。

筆者暫時給予Google最新的合理估值 (毛毛估) 是30倍Forward P/E, 即大約 $3,186。
因此,筆者決定將一半的資金投放在Tesla (@$675.78),另一半資金投放在Google (@$2707)。

最新持倉
筆者目前的最新持倉如下,其實也沒有太大變動:

目前年初之今(YTD)回報率為-18.41% (以IB計算的淨資產變化為準)。槓桿1.46倍,整個持倉進一步下跌48%才有斬倉風險。

如何面對現時中資股暴跌?
今年YTD 資產淨值由高位下跌了約33.5%,暫時是還好,畢竟騰訊跌至$450仍在筆者的購買計劃下,再跌就沒有子彈了,只能換馬。

現時槓桿比率約1.46, 整個倉可承受額外48%左右的跌幅。如果騰訊跌穿$400,甚至$350,同時美股又暴跌,到時就真係好大壓力。

筆者認為投資有以下幾點是必需的:

1) 對投資的公司有透徹了解

2)心中對這些公司的合理估值有把尺

3)適度分散 (也是資產配置)

4)時刻提醒自己需要面對市場波動

筆者自己投資,大部份都是大型股,雖然好重倉騰訊阿里,但也有適度分散。

筆者看好未來10年中國經濟發展(國運)多於美國,但同時美國的企業是做世界性生意、並且具有創新,非常優質 (甚至比騰訊阿里有過之而無不及)。

所以筆者的資產配置是考慮 中國 :美國 = 約2:1持倉。

目前約

~41%騰訊

~37%阿里

~38% FAAMG

~12% Tesla

~6% TSM

<10% 其他

內地消費股如安踏以及港交所並非不會考慮,只是估值太貴,換左去更能佔市場便宜的騰訊阿里。

筆者的持倉全部都是大型成長股,波動好大,而且有槓桿,我想大部份人都不適合這樣配置。

但筆者的投資思路正是這樣的。

當然,筆者也考慮了自己的情況和風險(面對市場波動)接受能力:

-我暫時不缺現金流

-有穩定工作

-尚算年輕

-(自以為)能承受總資產50%的波動

針對(4) 面對市場波動,筆者也想分享自己的做法。面對市場波動的能力,當然因性格而異,但亦可以隨著投資經驗(及經歷)、對一間企業的基本面及估值認知程度(真知 vs. 抄功課?)、以及經常看一些心靈雞湯提醒自己,慢慢地訓練出來。

對大部份投資者而言,面對市場波動才是最困難的一課,是一生的學習,筆者自己是「經常」重覆看唐朝這篇文章去訓練及提醒自己需要面對市場波動 (估計看了超過20次):

我的第一难和你的第一难

成長股組合 vs. 現金流組合

最近也有一些討論提及成長股組合 vs. 現金流組合。

筆者認為,不論是現金流組合(防守型的收息股和債券有一定比例)還是成長股組合都好睇個人,兩者都是價值投資,兩者都可行,最重要是適合自己的情況。

如果數年後筆者和太太生左小朋友(當然,控制唔到),並且太太打算辭去工作,筆者都好大機會會調倉部份去現金流資產。但就目前情況來說,全倉優質成長股是最適合筆者,也是筆者覺得最舒服的投資組合。


希望筆者以上冗長的分享,能為你這個讀者帶來一丁點價值!


免責聲明:以上純粹筆者個人操作,不涉及任何投資建議,每個人需要為自己的投資負責。

2021年7月27日星期二

市場給予機會 調倉大致完成

近日港股暴跌,連續兩日單日跌幅超過1,000點。

筆者在半個月前,就計劃當騰訊跌至$450水平時,會增持至持倉上限40% (與唐朝相同)。

因此,在半個月前,筆者就為騰訊定了最後3注限價盤,分別為$518, $485, $452。

當時的計算方法是,距離40%持倉仍有3次注碼,將上次增持的價格$551.5 與 $450 平均分配3注注碼,得出每跌$33 增持一注,所以設定為$518, $485, $452。

2021年7月26日,市場先生給予機會,港股暴跌1,000點,限價盤$518在開市時以$510買入,比設定價還低,很高興。

今日,即2021年7月27日,市場先生再給予兩次機會,先是限價盤$485在開市時以$465.4買入,比設定價還低,再來是收市前以$452自動買入最後一注。

如此,騰訊增持至約40%上限,加上這兩天極少注的增持BEKE及FUTU (每注0.5%資金)。

筆者現時的持倉如下:


截至執筆之時,組合年初至今回報為 -9.74%。
目前槓桿水平1.39,整個組合下跌52%才會有斬倉風險。
假如股市真的下跌52% (即騰訊大約下跌至$225水平, Apple下跌至 $75水平) ,筆者有後備方案應對斬倉風險。

筆者目前已買滿貨,不會再上更多槓桿 (然而, 持股下跌, 槓桿比率會自動上升),亦不會調配其他資金投資。筆者會繼續檢視組合,不排除會換馬,但目前沒有合適的換馬對象。

接下來如何面對市場波動的考驗才真正開始。

祝願各位在動盪的股市中存活下去,嚴守紀律,保持耐性,理性面對市場波動。時間作為優質股的朋友,靜心等待享受優質股的成長。

免責聲明:以上純粹筆者個人操作,不涉及任何投資建議,每個人需要為自己的投資負責。

2021年7月10日星期六

對拼多多和阿里巴巴的一些看法

筆者今天在Facebook Page分享了一篇報導, 講述阿里巴巴目前已達到 72小時全球配送的水平, 在此筆者也想分享一點想法。


筆者看到這篇報導的第一個想法是:「拼多多想砌低阿里巴巴成為中國第一電商,門都沒有!」

拼多多在賣小價商品上,的確有很大優勢,淘寶特價版 (淘特) 也很難是對手。

但如果憑這點想成為中國電商龍頭,妄想。

拼多多app 常常彈出的「送紅包」、「你中獎了」,病毒式的傳銷,利用了人性貪小便宜的特點, 的確很聰明。一次半次的確很吸引眼球,也不難怪能短時間內得到大量付費用戶。


但如果長時間是這樣,就會覺得煩厭、影響消費體驗,事實上這套路也一直為人垢病。 多看看雪球、知乎的評論就會曉得。

長遠來看,拼多多 多人使用,用來買買菜、小價商品、間中領下紅包抽獎,沒問題,相信仍會持續發展下去,GMV也可以繼續保持增長;

但電商是傳統零售業的一個升級,講求的不只是便宜,還需要良好的消費體驗、貨品的品質保證和多樣化、出貨速度、派遞服務、拓展海外市場等, 同時也會自然引伸至物流業務、支付業務、雲業務。

拼多多想要取代阿里巴巴和京東成為中國第一電商,照目前情況來看,門都沒有。
筆者仍然堅信,中國的電商未來仍然會維持三強鼎立的局面:阿里巴巴第一,京東第二,拼多多第三。

2021年7月1日星期四

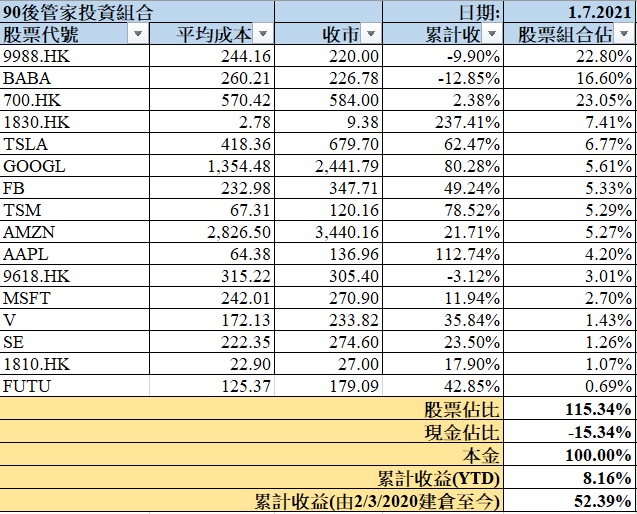
2021Q2 投資組合季檢 (半年結)

2021年已過一了一半,先來重溫Q1的持倉 :


截至執筆之時2021年7月1日, 筆者現的持倉如下:


根據IB顯示,截至2021年6月30日,筆者年初至今的回報為 +8.53% (與上圖有少許偏差,不執著原因了),同期恒指+7.42%、標普500 +14.41%、納指+12.92%。


由2020年3月2日射倉IB至今,組合回報+52.41%,同期恒指+15.58%、標普500 +45.47%、納指+71.19%。


1. 阿里巴巴 (9988.HK/BABA) (+)

仍然是最大持倉,在14/5開市時有少量增持(見上一篇帖文),正等待價值回歸。其中, 阿里(9988.HK)為核心持股部份,ADR股份(BABA.US)則為現金替代物部份,將來若果騰訊跌穿$560水平,筆者不排除會減持BABA.US以換馬騰訊。

2. 騰訊 (0700.HK) (+)

第二大持倉, 在本季在 $586 - $611水平有增持, 目前仍然是最主要的增持對象, 詳情已在之前的文章提及。

3. 完美醫療 (前名為必瘦站) (1830.HK)

第三大持倉, 筆者以往已多次減持, 今季無任何動作, 餘下持貨是零成本, 目前P/E約30倍, 除非估值變得超昂貴 (~50倍P/E), 否則餘下持貨筆者應該會繼續持有。值得一提, 當中有一半持倉筆者視為「奉獻」,股息會用作捐獻, 因此嚴格來說這一半持倉不再屬於筆者。

4. Tesla (TSLA) (+)

筆者本季在$554.88至$701.27之間有數次小量增持TSLA。

5. Google (GOOGL)

本季無動作。

6. Facebook (FB) (-)

筆者本季曾在$325.46及$330減持部份持股, 使比重與Apple Amazon Google相近。

7. 台積電 (TSM)

本季無動作。

8. Amazon (AMZN) (+)

本季曾在$3329.38增持1股, 使比重與Facebook, Apple, Google相近。

9. Apple (AAPL)

本季無動作。

10. 京東 (9618.HK) (-)

筆者曾在$301.6減持部份,  將資金換入更能佔市場便宜+確定性更高的騰訊。

11. Microsoft (MSFT)

本季無動作。

12. Visa (V)

本季無動作。

13. Sea Limited (SE)

本季無動作。

14. 小米 (1810.HK)

本季無動作。

15. Futu Holdings (FUTU)

業績超預期, 在5月19日以$125.37建倉0.5%作觀察, 粗略估值見上一篇文章.。


本季其他交易

比亞迪 (1211.HK)、安踏體育(2020.HK)、港交所(0388.HK)

估值昂貴, 在本季已清倉, 資金用作增持一些估值相對合理偏低的優質股如騰訊, 見上一篇文章。

Coupong (CPNG)

已在本季微虧下清倉。這股票筆者沒做過估值、也不懂得估值,起初只是跟KOL推介而在IPO後建倉1%。事實證明, 自己不認識不了解的股票, 即使潛力巨大, 在股價下跌時就會信心動搖, 也無法牢牢地長期持有。

當買個小教訓, 也是好事, 可以進一步精簡組合, 將資金放在其他優質股。


展望

筆者非常看好中國未來的經濟發展, 因此雖然FAAMG(+T)非常優質, 筆者也控制在每隻5%左右的持倉, 反而重倉騰訊和阿里巴巴(現時兩者佔組合62.45%持倉, 上限是每隻股票40%)。

騰訊和阿里目前表現疲弱, 惟筆者相信此兩股未來能高確定性地受惠中國的經濟發展, 1萬億美元市值指日可待。因此, 筆者的組合也非常受此兩股的表現影響。筆者私心希望下半年此兩股能反彈至合理估值水平, 即或不然, 筆者相信未來數年此兩股能為筆者組合帶來可觀回報, 讓組合達到15%年回報的目標!

槓桿水平

目前組合槓桿水平為1.15,以1.6%利息借入美元。組合下跌64.71%才會被斬倉,而筆者的銀行戶口有備用資金 (作緊急開支用途) 應對斬倉風險。


免責聲明:以上純粹筆者個人操作,不涉及任何投資建議。

2021年5月25日星期二

富途(FUTU)簡單估值更新

 今早在投資group內利用了IB 2023年的盈測簡單計算了富途(FUTU)的最新估值,也在此分享:


2023-12 內在價值:

Avg Est $46.54 hkd

$46.54hkd / 7.75hkd/usd x 30PE = $180


要求15%回報率,

2021-12: $180 / 1.15^2 = $136.1, 未考慮安全邊際


2023-12 Lowest Est $34.86hkd

$34.86 / 7.75 x 30PE = $134.9


2021-12: $134.9 / 1.15^2 = $102


因此, 2021/12 合理價大約是 $102 - $136.1,

未考慮安全邊際。


值得留意,2023 avg Est 盈利是$46.54,

是2020年盈利$10.39的4倍


非常進取,所以估值宜傾向保守(下限+訂立安全邊際+分注)


免責聲明:上述純粹筆者個人分享,不涉及投資建議

2021年5月14日星期五

近期投資組合上的微調及策略

 近期因應市況波動、開始下跌,一些優質股開始展現吸引力(例如騰訊700.HK)。因此,筆者也沽出了一些優質度相對較低、或估值仍然嚴重偏高的持股,以保留子彈,預期將來換馬騰訊及其他優質股。

截至2021.5.15,筆者的最新持股如下:


騰訊 (700.HK) (+)
估值合理、確定性高,繼續是筆者的優先增持對象,上限是持倉40%。

Tesla (TSLA) (+)
筆者看好Telsa前景,只是估值仍然很貴,根據Bloomberg App, Estimated P/E (2021-12) 為 131.67倍, 已經比之前合理了很多。一如以往, 採用 $700以下每跌10%少量增持的方式。現在已成為FAAMGT中最大佔重 (5.94%)

Facebook (FB) (-)
仍然看好長遠發展。之前因為Facebook在FAAMG中是相對估值偏低, 所以買入比較多, 現在估值回歸合理水平, 便減持至與其他FAAMG股水平相約。

比亞迪 (1211.HK) (清倉)
比亞迪的Q1業績反映出與Tesla質素上的差異。Tesla開始實現盈利後,盈利保持穩定高速增長;比亞迪在2020年的強力帶動下,汽車業務卻在2021年Q1轉盈為虧。比亞迪的不確定性仍然高、加上質素及發展雄心亦不及Tesla,估值上仍然非常貴,所以筆者在5/5 以$155.40沽清手上持股(由於只有1手, 減持就是沽清)。

安踏體育 (2020.HK) (清倉)
安踏仍然優質,受惠於內需(中國強大的不是科技,是內需),加上有一定品牌力。然而,安踏現價偏貴 (約40倍 Est P/E),加上未來如果收購Reebok,也有機會對自家品牌安踏&FILA造成內部競爭,亦有現金壓力減慢擴張。基於現價騰訊比安踏有更大投資價值 (騰訊30倍P/E vs. 安踏 40倍P/E),筆者在13/5以$139沽出安踏(只有1手)以預備將來換馬騰訊。如果將來安踏回落至30倍左右Est P/E,筆者可能會重新買入。

港交所(388.HK) (清倉)
原因與安踏相似,仍然優質,但Estmated P/E約40倍,現價騰訊有更大投資價值,所以筆者在13/5以$440.8沽出港交所(只有1手)以預備將來換馬騰訊。如果將來港交所回落至30倍左右Est P/E,筆者可能會重新買入。

阿里巴巴2021年度Q4季績及全年業績 
阿里作為筆者組合最大持倉,也簡單講兩句(詳細分析網絡上多的是,小弟就不獻醜了,今個Weekend也忙碌)。

阿里的業績確定有啲意料之外,包括 (1) 雲業務增長減慢、(2) 2022年度所有新增利潤會投入新業務,變相2022年度的盈利增長可能是零。

(1) 雲業務增長減慢
阿里解釋是一個大客離開引致。然而,這點也需要關注,客戶的離開,代表雲業務的「轉換成本」(護城河的一種)沒有想象中大。此外,需要留意阿里的雲業務是以IaaS及PaaS為主,並非利潤最好、最難替代的SaaS。這方面,筆者也曾經表達過,騰訊的雲業務未來有機會領先阿里。

(2) 2022年度所有新增利潤投入新業務
這點令阿里的不確定性上升。關鍵在於新投入的業務(如社區團購)長遠回報如何、會否比阿里本身業務的ROE要低。此外,投資阿里的預計收成年期,亦會延長,可能真的需要3-5年才能看到成果。

撇除以上兩點,阿里的業績其實不錯,收入、盈利(撇除罰款後)、自由現金流增長亮麗。2022年盈利零增長,並非「無法增長」,只是用作投資,這兩點有天淵之別,但不確定性的確上升。
引用唐朝的說法,賺真金白銀的$1,000億,合理市值不少於$25,000億 (即是25倍P/E,相等於一隻100/25PE = 4%回報的債券)。現價阿里估值合理偏低,但不確定性的上升需要重點關注。

因應阿里近期的股價下跌,令持倉比例由40%下跌至37.6%,筆者有在14/5開市時少量增持阿里 (9988.HK)。
然而,筆者視阿里(9988.HK)為核心持股部份,ADR股份(BABA.US)則為現金替代物部份,將來若果騰訊跌穿$560水平,筆者不排除會減持BABA.US以換馬騰訊。

目前槓桿水平1.12倍,整個組合下跌68.3%才會被斬倉。

免責聲明:以上純粹筆者個人操作,不構成任何投資建議,投資者需要自己承擔投資風險

2021年4月1日星期四

2021Q1 投資組合季檢

 截至執筆之時2021年4月1日, 筆者的持倉如下:


截至2021年3月31日,筆者年初至今的回報為 +0.79% (與上圖有偏差,是因為今日股市大升,單日帶動組合約4%的回報),同期恒指+4.87%、標普500 +6.45%、納指+3.10%。


由2020年3月2日射倉IB至今,組合回報+42.02%,同期恒指+12.49%、標普500 +34.48%、納指+56.08%。


1. 阿里巴巴 (9988.HK/BABA)

仍然是最大持倉,未有減持,但也不會增持,正等待價值回歸。價值回歸後 (約$300-$350) 會考慮逐步減持至 20%左右持倉。

2. 騰訊 (0700.HK)

目前最主要的增持對象, 詳情已在之前的文章提及。

3. 京東 (9618.HK)

筆者曾在JD股價$88.16減持部份以降低組合槓桿比例,但仍是組合第五大持倉。之後亦有將手上的JD.US 轉為9618.HK (同日一賣一買)。雖然港股的手續費較昂貴,而且必須一整手買賣,但為了避免將來萬一美股退市,被逼付上昂貴手續費才能轉為港股,所以筆者早一步先轉換為港股,這也能減輕筆者在中概股退市的隱憂。

4. Facebook (FB)

筆者曾在$294.26減持部份以降低組合槓桿比例。雖然現時股價回升不少, 但預測P/E仍然不足30倍, 估值為FAAMG中最低, 所以仍是第四大持倉。

5. 台積電 (TSM)

筆者曾在$116.94減持部份以降低組合槓桿比例。現時仍是組合第六大持倉。

6. Google (GOOGL)

筆者曾在$2065.29及$2028.11減持部份以降低組合槓桿比例。由於估值在FAAMG中仍然偏低,所以持倉比例比起Apple Amazon Microsoft高,但低於Facebook。

7. 比亞迪 (1211.HK)

筆者曾在$170.2減持部份以降低組合槓桿比例。

8. Tesla (TSLA)

筆者分別在$742.21及$589.45小量增持TSLA。

9. Apple (AAPL)

筆者曾在$120.17及$118.98減持小部份Apple以降低組合槓桿比例。

10. 必瘦站 (1830.HK)

筆者曾在$3.93及$4.9減持部份以降低組合槓桿比例。

11. KO、VOO、QQQ

筆者在$50.13、$347及$304.9清倉了KO、VOO及QQQ以降低組合槓桿比例。

12. 小米 (1810.HK)

筆者在$22.9首次建倉了小米。

13. Sea Limited (SE)

筆者在$234.6首次建倉了SE,並在$210小注增持。筆者目的是佈局1%資金在東南亞市場電商行業。這方面沒有進行過估值。

14. Coupong (CPNG)

筆者在$51.29首次建倉了CPNG, 目的同樣是佈局1%資金在韓國市場電商行業。這方面沒有進行過估值。


槓桿水平

目前組合槓桿水平為1.15,以1.56%利息借入美元。組合下跌63%才會被斬倉,而筆者的銀行戶口有備用資金 (作緊急開支用途) 應對斬倉風險。


免責聲明:以上純粹筆者個人操作,不涉及任何投資建議。