2022年5月4日星期三

2022年4月月報 - FAAMGT 公布業績, Tesla更新估值

 I. 組合表現

截至2022年5月4日執筆之時,筆者組合最新持倉如下:


根據2022年5月3日IB數據,筆者組合YTD回報為-13.76%,上月YTD回報為-0.44%。同期,S&P500 回報為 -12.39%,納指-19.53%,恒指-9.49%。 現時組合槓桿水平為1.19,可承受額外57.71%的跌幅。


II. 本月交易

本月交易背後的投資邏輯主要是兩點:(1) 減槓桿、(2) 在合理價盡可能買入更多Tesla:

1. 在Tesla股價回落前,以減槓桿為主,減持手上估值合理區頂~偏貴的持股。(TSLA, AAPL, MSFT, NVDA, MC, V)

因為減槓桿而賣出:

TSLA @ $1092.2、$1096.5 

AAPL @ $174.3、$170.8、$171.5

MSFT @ $299.3

V @ $226.2

MC (LVMH) @ $652.8

NVDA @ $270


2.在Tesla 股價回落前,由於早前減槓桿保留了子彈,當優質股估值變得吸引,開始動用槓桿分注增持 (9988, TSM, Google, FB)

Tesla 股價回落前的買入:

TSM @ $103.2

GOOGL @ $2589.7、$2421.8

FB @ $190.4

9988 @ $98.45、$88.6


3. 其後因為Elon Musk賣Tesla (事後才知道)以secure資金完成Twitter 收購,Tesla 在公布亮麗業績後股價顯著回落。換馬增持Tesla 就成為了最優先的選項!

因為換馬TSLA 而賣出:

AAPL @ $164.8

MSFT @ $284.1

MC (LVMH) @ $606.1

FB @ $195.8 & $200

700 @ $372.2


Tesla 股價回落後的買入:

TSLA @ $999.8、$898.8、$853.8、$843.5、$835

正如筆者在Facebook page 所言,感謝Elon Musk今次的賣出,令我可以將之前$1095 減持的部份持股,全部以特價買回 !


III. 大事回顧

1. 香港疫情回落,新增確診回落至300宗左右,一些限聚和堂食措施也得以放寬,在消費券的輔助下,零售業、飲食業、收租REIT等有望復蘇。

2. 聯儲局加快加息步伐,最新市場預期5月99%加息50點子、6月及7月每月會再加息50點子 - 75點子,變相7月份息率會達1.75% - 2.25%,除了會影響股票DCF的估值導致股價有下行風險外,屆時IB tier 1利息會攀升至3.25% - 3.75%水平,也會更多人減槓桿,變相賣出股票,導致市場的流動資金減少,再度加大股市的下行風險。

3. 中國內地經濟數據疲弱,中央繼續放風會放水,包括銀行降準釋放流動資金、監管常態化,口吻由嚴厲反壟斷,改為支持健康發展。正如唐朝所述,當經濟持續向好,以為股票會繼續上升時,就可能會有貨幣緊縮措施,限制企業擴張;相反,在經濟持續向差,以為股票會繼續下跌時,就會有相應貨幣放寬措施,支持企業發展,政策彷彿像一隻無形之手,在刺激與打壓之間游走,想預測股市走向非常困難。長遠而言,剌激與打壓可以互相抵銷,最終投資結果,仍是關乎企業所創造的價值。

4. 俄烏戰爭仍在繼續,市場似乎已消化了對打仗恐懼的影響,但戰爭導致的能源、原材料和糧食價格上升帶來的通漲,仍然影響環球經濟及企業。


IV. FAAMG 公布2022Q1 業績

FAAMG公布了2022Q1業績,網上有很多高質的分析文,所以筆者就不獻醜,只是簡評一兩句:

Meta: 業績其實普通,但MAU & DAU都有上升,釋除了市場部份憂慮。筆者認為FB的Reels做得不錯,亦認為FB將發展重心放在Reels是正確的方向,而元宇宙仍然充滿不確定性,在現階段無法看好。概括而言,FB雖然在Apple的私隱政策下,廣告能力大減,但仍有強大的現金流,有分析師認為如果Elon Musk收購Twitter後取消廣告,原先投放在Twitter的廣告市場份額,有機會被FB瓜分部份,這點需要再觀望。

Apple:營收及盈利都雙beat,而且公布了900億美元的股份回購計劃。以目前估值未來的增長能否帶來15%年回報仍是憂慮所在。另一個憂慮地方是Apple Car。業績電話會上Apple沒有多提及Apple Car的發展情況,之後有報導指Apple 挖角了Ford的高管。坦白說,筆者不太看好Apple Car,因為Tesla的優勢持續擴大,已將競爭對手拋得愈來愈遠。Tesla 的三大優勢 — 品牌、技術、成本控制,三者都不見得Apple 有任何競爭優勢。

Amazon:FAAMG中筆者唯一沒有持貨的就是Amazon。Amazon雲業務增長強勁,但受物流及人力成本上漲影響,電商業務仍是負現金流,未知何時才會改善。筆者多次提及,不喜歡邊際利潤率低的業務,而Amazon的自營電商正是如此。此外,AMZN 投放大量資金發射火箭,建立衛星網絡,是筆者擔憂的地方,筆者認為AMZN難以與有火箭回收技術的SpaceX競爭,因為兩者的成本相差巨大,未見有任何競爭優勢。Amazon的深度分析文,可參考小薯兄的blog文。

Microsoft:業績不錯,雲業務增長仍然強勁,但現時在大部份美股下跌的情況下,Microsoft的估值並不便宜。

Google:Google今季的盈利下跌,主要是投資業務的估值下調影響,不影響核心業務和現金流。核心業務同比仍有相當不錯的增長,但Youtube的增長放緩,環比下跌,有網友表示Q1傳統是淡季,Q3及Q4的廣告業務會較強勁。筆者認為,美國經濟如果真的出現衰退,短期內企業會優先cut廣告開支,對Google會有影響,相信這也是今年Google股價下跌的主因之一。然而,當經濟復蘇時,企業也會大幅度加大廣告開支,屆時廣告業都會面臨強勁復蘇!長遠而言,digital ads 的market仍有相當不錯增長,而Google在同業競爭對手中護城河最強,現時估值也相當便宜!筆者認為在FAAMG中,Google是最吸引的投資,但Tesla更勝一籌。


V. Tesla 公布2022Q1 業績

今次業績筆者特意5am 起身聽電話會直播,儘管存在供應鍊問題及原材料價格暴漲,Tesla仍交出了一份遠超分析師預期、幾乎無可挑剔的業績!

Tesla 2022Q1營業收入為187.56億美元,較去年一季度同比增長81%,高於分析師預期的179.2億美元,汽車毛利率躍升至32.9%。一季度GAAP下的淨利潤為33.18億美元,同比增長達658%,市場預期為21.56億美元;非GAAP下的淨利潤為37.36億美元,同比增長255%。

筆者簡單概括電話會的幾個重點:

1. 盈利超預期有兩個主因,一是regulatory credit 大增,由21Q4 $314 增至 22Q1 $679;第二原因是delivery 雖然比上季微增,但operating expenses 大減,由21Q4 $2234 減至 22Q1 $1857。

2. 扣除regulatory credit 的影響後,

Gross margin ~ 28.8% similar to 21Q4

Profit margin ~25.5% similar to 21Q4

Operating margin ~ 15.6%, > 12.97% in 21Q4

3. Elon Musk估計雖然Q2 受GigaShanghai shutdown影響,但2022年仍能達到150萬delivery

4. 受制於parts 供應問題,solar & energy storage 環比下跌。

5. Tesla 正在研發一款專為robotaxi而設的、冇方向盤&踏板的車型,會在2023年product event 公布詳情,目標是2024年在GigaTexas投入量產。

6. GigaBerlin & GigaTexas 大部份model Y 仍用緊2170 structural pack 電池,因為仍scale up緊4680 production,預計Q3 / Q4 才可以大量使用4680 電池,屆時有望見到gross margin 再改善。

7. Insurance方面,目前在US 3個洲份開放嘗試投入,目標是年底時,美國8成Tesla用家都可以access Tesla保險,未來再考慮outside US。Tesla Insurance 仍在初階段,與傳統insurance model不同。Tesla 非常有passion 去做insurance,不是出於錢的考慮,而是 

i) 可以降低用家的保險成本

ii)藉real-time feedback & score 令用家有incentive drive in safer manner,因為可以節省保費,從而令駕駛 & 道路使用者更安全。


VI. Tesla 更新估值

這次業績有三大亮點令Tesla的估值應該提升:

1)Robotaxi 

Robotaxi之前仍是dream. 筆者以往做估值時robotaxi 都用 “if any” 字眼,即最終有機會沒有robotaxi業務。但今次Elon Musk 公布埋落實計劃 & 時間表,包括訂製車型,在2023年有product event,在2024年投入量產。由此看來,robotaxi 最快可能在2024年商業化 (當然,實際時間可能會押後,畢竟Elon Musk的time frame 一向都要預遲 2-3 年)。因此,Robotaxi業務亦應該開始估值。

有研究報告指出,燃油車最高的成本是 1) 司機的人力成本; 2) 燃油成本,兩者佔了成本接近60%。而Robotaxi 正正節省了以上成本,加上Robotaxi不用食飯去廁所、也不會像司機般疲累需要休息,Robotaxi 有機會比一般的士節省高達 50%的成本。假若FSD真的能做到人類司機的10倍安全水平 (不代表沒有意外,只是意外減少至十分之一),加上定價更便宜,Robotaxi 絕對有能力顛覆美國 (甚至歐洲)的的士市場 (& Uber)!其實也不用強調是否破懷性創新,Robotaxi只是AI 取代部份工種的一個階段,以往我們以為AI最先取代的是保險、會計等工作,但從目前形勢來看,更先被AI取代的工種會是司機。

Robotaxi的發展方式主要有兩種,一種是Robotaxi的擁有權仍屬 Tesla (或合作公司),另一種是Tesla車主的車在空閒時,可以加入robotaxi網絡,車輛為車主賺錢 (對應Master Plan 2),而Tesla分佣,或兩者並存。

現階段來看,一旦發生了交通意外,前者的法律問題更容易處理,後者法律責任誰屬的問題有爭拗點。(例如一旦發生交通意外導致人命傷亡、車主有沒有法律責任?若果不是自動駕駛軟件出現問題,而是因為車主對汽車疏忽保養,導致硬件故障,又如何?)

所以在初階段,只有前者的可性能更大。

然而,Robotaxi 商業化初期,仍是以教育市場、讓市場適應為主,加上定價會比一般Taxi低,所以未必有盈利。此外,筆者預期Robotaxi 車型的年產量在初期應該只有約1~5萬輛。

此階段,市場 & 投資者可以用DCF 或 Price-to-Sales ratio (P/S) 去估值,例如預期 10% Operating margin,可以 3倍 P/S 作估值 (對應盈利後~30倍P/E),

這裡筆者可以提供一些數據供參考,美國現時的Taxi定價為 US$2.70 / mile (預計Robotaxi的定價可能會比傳統Taxi平 30 - 50%);

此外,美國2018年大約有20.7萬的士司機,這些司機一般是12-hour shift,所以預計美國現有的的士數量約10萬架,未計Uber。

美國大部份人都會自行駕駛,而Bus & Train 的班次比較疏落 (視乎洲份而定),如果Robotaxi 未來真的做到價錢與 Bus fare / Train fare相約,相信Robotaxi的需求會大增,相同價錢可換來私人空間!

此外,Robotaxi更龐大、更早實現的市場會是物流市場 --  Tesla的Semi。由於是商業用途,自動駕駛可以比聘請物流貨車司機 & 燃油貨車節省 50%的成本,而疫情後貨車司機人手短缺導致他們的工資大幅上漲,所以只要自動駕駛成熟,企業有極大誘因去使用Robotaxi。這部份也會比的士市場更早實現正現金流和盈利。


2) Insurance

Tesla Insurance 的發展時間表也愈來愈清晰,2022年尾開放給80% US user,之後再對其他國家開放。

Tesla Insurance的定位在現階段不是賺錢,而是降低用家的保費及鼓勵用家更安全去駕駛。所以這業務不宜給予太高估值。

然而,Tesla Insurance 更大的影響是增強Tesla的生態圈 (Ecosystem),令Tesla的汽車與其他廠商有更大競爭優勢,令更多潛在車主選擇Tesla,也令Tesla的車主未來換車時也很難離開Tesla的生態圈。

由於電動車採用一體化壓鑄工序 (也愈來愈多車廠加入用此技術,除了是成本的考慮,也是減省汽車重量,從而提升續航、加速表現、減少所需電池包等考慮),所以發生事故後,維修費用及保險費用遠高於一般燃油車。Tesla 車主有極大誘因使用Tesla Insurance 從而降低保費。

假若購買Tesla後,除了品牌、科技感、Supercharging network等因素外,養車成本(保費)被其他廠商的電動車更便宜,也會增加買家購買Tesla的誘因。

而購買Tesla進入其生態圈後,就可能會進一步購買其 Premium connectivity subscription (包括Music, Live Traffic visualization, Satellite map, 哨兵模式等)、Wall Charger、甚至Power Wall 和 Solar Roof 等,也會使用Tesla 的Supercharging network (長遠利潤率會達10%) 。

此外,由於Tesla Insurance 會根據用家的駕駛表現評分,從而決定保費。若果常常使用FSD能帶來更高評分、帶來更低保費,也會有誘因令用家subscribe FSD,變相提升Tesla FSD 的 take rate。由於Tesla 的車輛已經預埋FSD所需的硬件,所以subscribe FSD 的邊際利潤極高,毛毛估有機會高達80%!

總括而言,Tesla Insurance 業務在財務上未必能帶來龐大的估值,但可以強化Tesla的生態圈、競爭優勢和護城河,並會在Tesla的核心業務上間接反映。


3) 每輛車的盈利連續3季達~ $10,000USD

筆者以往做估值時,都是以每輛車盈利$6,000USD 進行估值,得出30倍P/E下,1,000萬年銷量對應 ~  $1,800 、2,000萬銷量對應 ~ $3,600。而其他業務則不作估值,視為安全邊際。

然而,Tesla已經連續3季 平均每輛車盈利達~$10,000USD。當然,這當中相信包含了 FSD Subscription take rate的提升帶來的影響。可能有投資者擔心未來隨著成本進一步上漲 & Tesla 推出更平價的車型,毛利率有機會下降,每輛車的盈利無法維持$10,000USD。(不利因素)

然而,由於 4680電池要在2022年Q3 / Q4 才能量產大幅應用在汽車上,現時未有反映4680的影響,Tesla每輛車的毛利率有望進一步提升。加上Tesla 持續優化車輛的生產工序和工廠的設計,短短兩年Model Y 的工序已比起初Model 3 大幅改善,節省了百多個部件、減少了大量焊接Robot的使用。Elon Musk亦表示 Factory 本身 (包括如何設計造車的工序) 是比 車 更大、更困難的Product,Giga Texas 的設計節省了大量部件運送時間和成本,比起之前的所有Giga Factory 都高了一個檔次,相信未來新興建的工廠也會至少是Giga Texas 的水準 (不是指產量,而是工序設計)。優化工序設計也有望進一步提升毛利率。而隨著邊際利潤率極高的FSD take rate上升,毛利率也有望進一步提升。此外,隨著物價通漲,加上Tesla有定價權,2030年的盈利也會比現時有預計2-3%的通漲複利影響。(利好因素)

長遠而言,以上不利因素和利好因素可以互相抵銷,包含FSD subscription在內,平均每輛車$10,000USD 盈利 (or 自由現金流) 仍是合理預期。


估值

在30倍P/E下,1000萬銷量對應 $10,000 x 1000萬 x 30倍P/E ~ $3,000估值,而2000萬銷量對應 ~$6,000估值,可以15% discount rate 折現到今天。

以上只包含EV sales 和FSD subscription 的業務,未包含 Solar & Energy Storage 業務 、Robotaxi業務 (物流部份 Tesla Semi 大概率能實現大量盈利和現金流, 的士乘客市場則在2030年可能仍在收支平衡的階段)、Service 業務包括Supercharging network (Elon Musk 表示未來目標是gross margin 30%, profit margin 10%) 、Tesla Insurance (未來數年間接影響大於直接影響) 等、Tesla 潛在的App Store收入、人型robot Optimus。

這裡筆者也想elaborate更多 Solar & Energy Storage 業務,Elon Musk 曾提及Energy 業務Market size 未來會與汽車業務相約,2030年有望帶來 160 billion 的盈利。

即使Downsize 至十分之一,2030年 16 billion的盈利,若給予30倍P/E,也是 $160億 x 30 P/E ~ $4,800億 ~ 股價$480。

若果真能實現Elon Musk的預計 (這應該是最最最最最Bullish的情況),Solar & Energy Storage業務有機會值 ~$4,800。

無論如何,筆者相信Solar & Energy Storage業務未來成熟後可以做到10-15% operating margin。


總結

總結一下,筆者在2030年對Tesla Normal case 的情況是 EV sales ~ 1,000萬,對應EV業務~$3,000,其他業務毛毛估給予 $600 - $1000的估值, 因此SOTP (Sum Of The Parts)下 合理估值大約是 $3,600 - $4,000。以目前$900股價計算,年化回報~18.9% - 20.5%

Very Bull case,2030 - 2033年 2000萬銷量,對應EV業務 ~ $6,000,其他業務仍然給予 $600 - $1000的估值, SOTP 下合理估值大約 $6,600 - $7,000。若2030年實現折現,年化回報28.2% - 29.2%,若2033年實現,年化回報~19.8% - 20.4%。

Dream case,這裡是以瘋狂自high,不要太認真。既然是Dream case,套用所有最樂觀假設就好。
2030年實現2000萬Sales,EV業務 ~ $6,000估值;
Solar & Energy Storage業務如Elon Musk所言,2030年帶來160 billion 盈利,估值$4,800;
Robotaxi業務帶來30% EV業務的盈利和自由現金流 (Catherine Wood是預計 Robotaxi業務 ~100% EV業務, 甚至超越EV業務),~$1,800估值;
Tesla Service 包括 Supercharging, premium connectivity, Tesla insurance,再加上Tesla Auto Leasing,~$1,000估值;
人型Robot Optimus未有盈利,但已有一定進展,市場給予$1 trillion ~ $1,000的估值;
合計: $6,000 + $4,800 + $1,800 + $1,000 + $1,000 = $14,600。


事實上,Tesla 2022Q1 在delivered 310,000 車的情況下,盈利大約是Apple 的八分之一,所以只要Tesla 能年銷 310,000 x 8 x 4Q ~ 1000萬輛車,光是EV業務就能達到目前Apple 的盈利水平 (~also 市值)。而Tesla 達到1000萬輛車後,仍有相當多的增長亮點 (包括 1000萬 --> 2000萬),也有很多業務未給予估值,相反Apple 現時看到的增長亮點主要是 Cloud & Service 收入增長、新興市場Apple 滲透率提升、未知的元宇宙AR/VR眼鏡 & Apple Car等...


因此,Tesla 在未來8年後有極大機會能超越Apple 登上全球市值No.1 企業的寶座。由於Tesla目前市值低於Apple Microsoft Google Amazon,這亦意味住Tesla 未來8年+的投資回報有極大機會高於以上4間公司。


題外話:有關Elon Musk會否成為了筆者的「偶像」
早前有網民提出,Elon Musk會否成為了筆者的偶像。 這是很好的提醒,筆者經常提醒自己金錢和所有人、事(包括Elon Musk 和投資) 都不能放高於 神的位置。
Elon Musk絕對不是筆者的偶像、我亦不想成為Elon Musk這種工作狂、而他複雜的男女關係也是筆者詬病的地方。

對比起「偶像」,筆者更多是非常欣賞 Elon Musk 作為一名出色的發明家和企業家、筆者認為他比Steve Jobs有過之而無不及,除了創新外、科技水平和成本控制能力都比Steve Jobs出色。

套用老闆思維,筆者作為Tesla的股東,有世界首富Elon Musk這天才為我工作、管理和帶領Tesla發展、在我睡眠時為我賺取被動收入,筆者非常榮幸,也非常放心。

最後,筆者亦非常欣賞Elon Musk心存一顆赤子之心、全力為人類社會帶來貢獻。以非信徒來說,Elon Musk也是一個好人,在作為發明家創新、企業家管治、為人類社會貢獻的努力,也是很好的榜樣。筆者也祈禱Elon Musk能身體健康、更重要是能認識和相信主耶穌基督,畢竟他的天賦其實也是上帝所賜的禮物 (gift) 。


免責聲明:以上純粹筆者個人投資操作和記錄,可能存在嚴重個人偏見,不構成任何投資建議,讀者必須自己做功課、並為自己的投資決定負全責。

2022年4月6日星期三

2022年3月份月報 - 中概股暴跌、騰訊業績、Tesla GigaBerlin & Master Plan 3 、FED加快加息、潛在recession風險

 截至2022年4月1日,筆者持倉如下:


2022年YTD回報由上月的-16.25%,回升至-0.44%,槓桿比率由上月的1.38,下跌至1.32,組合可承受額外52%的跌幅。
同期,恆指YTD回報為 -5.48%,S&P500 -4.62%,納指 -8.68%,如下圖:

其中,最大回撤為3月14日,當時中資股暴跌,阿里跌至$70水平、騰訊跌至$298水平,當日YTD回報一度跌至 -27.1%;最高升幅是3月29日,YTD回報+1.92%,上下波幅接近30%。

1) 本月交易

買入:
阿里巴巴 (9988.HK) @ $99.1, $90.5, $81.45, $73.3
騰訊 (700.HK) @ $369.2

賣出:(主要是為了提取資金換馬暴跌的騰訊阿里)
AAPL @ $154.52
MSFT @ $284.1
V @ $200.5 & $201.6
MC @ $587

2) 中概股暴跌
2022年3月11日起中概股暴跌,阿里每日跌10%,短短3個交易日由~$96跌至$71水平。
當時市場、傳媒和財演的解讀包括:
i) 中概股在美國退市風險, 而且看似沒有彎轉;
ii) 中國反壟斷監管沒有平息, 反而有進一步加強跡象;
iii) 俄羅斯烏克蘭戰爭爆發, 俄羅斯企業被外國制裁, 其中最大銀行股單日暴跌 99.9%, 中國與俄羅斯關係友好, 甚至有機會援助俄羅斯, 市場擔心中概股會與俄羅斯企業一樣被制裁暴跌99.9%, 引發外國投資機構大規模走資;

當時可謂觸目驚心,傳媒一律看淡,摩通更直接將中概股的目標價大斬7成,騰訊目標價由 $570 -> $265、阿里目標價由$175 -> $63, 直言中概股uninvestable。情況有點像2020年3月熔斷的情況,但幸好只發生在中概股,而當時中概股的持倉比例也由之前高峰時的 40%騰訊 40%阿里,回落至騰訊8%阿里20%的水平 (見2月份月報)。

筆者計算過當時組合的Margin水平, 雖然槓桿比率一度升至1.49水平,但在暴跌下整個組合仍可承受額外40%以上的跌幅, 所以可以小注分注加倉。當然, 過程中既是興奮 (畢竟可以買平貨)、但也相當戰競!

筆者隨即在$90.5, $81.45, $73.3 水平增持阿里, 也在$369水平增持騰訊。資金來自換馬美股。

順帶一提, 當時眾多Blogger推介的收息股中信國際電訊 (1883.HK) 也回落至$2.61水平, dividend yield 接近9%, 非常吸引。然而, 對筆者來說, $70~$80的阿里值搏率更高, 也在筆者的能力圈內, 假若當時筆者手上持有1883, 也可能會賣出1883換馬 $70 ~ $80的阿里, 所以思前想後, 還是將資金投放在阿里上。

現在回想,筆者給予自己當時的表現約70分。好的地方是沒有在暴跌時panic sell, 而是從基本面&估值上相信當時是超值水平; 另一個好的地方是有勇氣分注在低位增持, 做到別人恐懼時貪婪, 而不是別人恐懼時我更恐懼。

然而, 有待改善的地方包括增持的金額過份保守。由於筆者有賣出部份美股提取資金、加上當時Margin ratio 有空間增持更多, 所以筆者其實有能力愈跌買愈多, 但最後驚恐阿里會繼續跌至 $60, $50, 甚至$30水平, 所以預備了分10注增持、每跌10%一注 (即 0.9^10 = 0.35, 即由 $96 跌至~$32.8水平)。結果在$70水平就暴力反彈, 單日暴升20%,大平賣宣告結束,槓桿也很快回落至1.32水平。


3) 騰訊公布2021Q4及全年業績
騰訊在2021年3月23日發佈Q4及全年業績,詳細可看唐朝的分析文章[按此]。
騰訊這份業績絕對是一份差的業績,其中特別以廣告業務強差人意,預計要2022年Q4才開始見轉機。
筆者在過去2年對騰訊的評價也一直調整,由起初認為 i) 騰訊只是一間遊戲和微信公司;
至看到ii) 騰訊重點不在做產品,而是做種植搖錢樹的土壤 (透過流量閉環生態和投資業務產生協同效應, 孕育互聯網獨角獸, 做騰訊自己的短板),沒有對手,只有潛在合作伙伴,筆者投資騰訊看好的正是微信和投資業務的發展,而遊戲業務主要是印鈔機提供現金流;
至中央突然叫停螞蟻上市,發起反壟斷監管,當時阿里暴跌,而騰訊的影響較輕微,從兩間企業的應對方式上,看到 iii) 騰訊的管理層明顯與中央關係較好,在應對中央的政策上亦更具智慧;
及後看到 iv) 官媒形容遊戲為精神鴉片,中央監管對未成年人的電玩時間,而且愈來愈收緊,沒有任何放寬跡象。雖然未成年人的充值佔比流水很低,但未成年人玩家的大幅減少,自然會對國內遊戲行業造成負面影響,難以期待國內再出現高速增長。此外互聯網互聯互通,並阻止企業無序擴長,直接打擊了騰訊閉環生態&投資業務的協同效應,未來騰訊投資業務會投放更多在硬科技,難以再透過流量優勢短時間內孕育拼多多等獨角獸企業;
v)  中央監管廣告業務,限制開屏廣告、亦限制直播打賞。由此,加上內地經濟的不景氣(主要與疫情封城有關),微信著重用戶體驗更多於廣告盈利能力,廣告業務也大受打擊。
總結一下今天的騰訊:
i. 印鈔機遊戲業務內地增長能力大減,只能靠佔比1/3的國外遊戲業務增長;
ii. 投資業務協同效應大大削弱,但仍是國內不錯的的私募基金/風投公司 (Private Equity);
iii. 廣告業務增長力未來1年沒有亮點;
iv. 微信支付(金融科技)值得期待,甚至比支付寶更值得期待,但預期監管會更多,也需要像螞蟻成立獨立的金融服務公司;
v. 雲業務發展仍是亮點,增速比阿里更快,但規模仍有極大差距;
vi. 騰訊發展方向漸漸由 To C 變為To B,筆者認為是正確的發展方向,未來騰訊會議(中國版的Zoom)、騰訊文檔、企業微信、雲存儲空間,仍有值得期待的盈利變現能力,但未有實際盈利時間表公布。

由此可見,筆者對騰訊的基本面分析,在過去2年不斷調整,如今的基本面也與之前有重大改變。考慮估值後,筆者認為阿里比騰訊更吸引,值搏率更高。

4) Tesla GigaBerlin正式投產,透露Master Plan 3,預計拆股,2030年2000萬銷量目標的看法
Tesla GigaBerlin 在2022年3月22日開幕典禮,經過長時間的等待終於可以正式投產, 可喜可賀!
Elon Musk在典禮上再次強調2030年2000萬產能和銷量的目標,需要盡快Scale up production,世上大約有 2 billion vehicle (經查證,大概是1.4 billion 比較準確),每年2000萬銷量代表每年replace 1% of existing vehicle, 這樣才能為世界帶來影響。

不少人認為2030年2000萬銷量是impossible, 不可能達到, market research 顯示2030年大概只有31mil EV sales。的確, 相信Elon Musk也認同這是very very very aggressive & difficult goal。然而, 這正符合Elon喜歡挑戰難度的性格, 而這亦的確是Elon所訂下想要達到的目標, 而不是隨口up的joke —— 兩者的分別在於, Elon 會try very very very hard 以嘗試achieve 這goal。

2030年2000萬銷量是否achievable?
重申, i) 必須承認2030年2000萬是very very bullish & aggressive goal, 這相等於全部汽車銷量的20-25%市佔率 (是所有汽車的20-25%, 不是BEV或新能源的20-25%) 。1000萬的銷量是比較合理和保守的 (正如筆者之前Tesla估值文章, 1000萬是normal case); ii) Elon Musk 的timeframe 常常delay, 2 - 3年係基本, 所以2030 ~ 2033年達到2000萬銷量, 也勉強算達到Elon Musk的target (例如 2031~2032年, 正建造足夠的factory應付2000萬產能, 但需要2033年才能投入full production)。

從實現碳中和目標與Replace existing car角度出發
目前歐美國家一般以2050年實現碳中和目標,而中國則將碳中和目標定在2060年。新能源汽車是實現碳中和目標的關鍵之一。現時每年汽車銷量大約是8,000萬輛 (包括乘用車、貨車、輕型車), 假設全球有1.4 biliion的existing vehicle, 即使汽車新銷量achieve 100%EV, 都要140 / 8 = 17.5年時間先replace all existing vehicle (汽車一般~11~15年壽命,所以已考慮埋replacement of existing EV, 例如2022-2030年銷售的EV, 在2045年之後也會被更換)
如2033年 achieve 100% EV sales, 都要 2050-2051 先淘汰 全部油車; 如2040 achieve 100% EV sales, 就要 2057-2058年,與全球的碳中和目標 (2050 - 2060年) 相近。

而不少傳統車廠開始陸續加入2030-2035年停產燃油車。

由此可以得出數個可能性:
1. 純電動車(BEV)取代傳統燃油車的速度有機會比市場預期 (2030年 31mil sales) 更快, 其中歐美的速度可能比中國更高, 因為它們有更早的碳中和目標 (中國目前雖然較高的新能源汽車市佔率, 但當中包括不少混能的新能源汽車)。
2. 雖然汽車市場是mature market,每年的銷量正常不會有太大變化。但正因為有燃油車transition 電動車的需要,當電動車愈來愈普及,甚至達到100% BEV sales時,年銷量有機會比平常的80mil 更高,並且在油車全部淘汰後回落。
3. 正因為Tesla 對EV未來10年的普及程度/需求 比市場 & 其他車廠樂觀,所以佢係全力投入在scale production, 以2030年2000萬產能為目標,而其他車廠一般只以2024年150-200萬產能為目標。Tesla 目前4間廠,如果full production 已經有 230萬+ 產能。即使Tesla最終在2030年只能實現1000-1500萬產能,也會遠遠拋離其他車廠。
有機會出現情況是,數年後其他車廠的EV都有很大需求(eg. BENZ / BMW),但他們的產能追唔上,所以一些本身想買BENZ/BMW的車主,也會退而求其次買Tesla,而一旦入左Tesla 生態圈,就會被其吸引,好難出返黎。
4. 智能化是電動車的一大重點,也是將Tesla differentiate from其他「汽車」的地方。
5. Tesla的成本優勢和品牌優勢,除了讓其有著更高的盈利能力,也讓其有減價空間。在2024-2025年前,Tesla的產能跟不上需求,Tesla不需要減價。但2025 - 2030年,Elon Musk 為了加速電動車的普及,有機會減價或推出平價車型,這也會加強Tesla的競爭優勢。

電動車 vs 混能車
可能有人會問, 是否需要100% EV Sales才能實現目標? 能否是50%EV, 50%混能?
確實有機會, 但筆者認為BEV還是較大機會在未來完全取代混能車, 基於三個原因:
1. 2050-2060年相信充電站已相當齊備,假若仍有相當數量的混能車, 就仍然需要保留一定數量的加油站, 否則便不夠BEV方便。相反,假若2050-2060年是全BEV的時代,加油站可以完全淘汰。相信後者,更符合世界發展的大趨勢。

2. 此外,混能車如比亞迪的DM model, 比起BEV需要更多部件 —— 發電機、油箱,亦因此比起BEV需要更多部件、更多工序,亦意味住更高成本。在BEV技術成熟的時代,混能車會比BEV成本更高,售價更高,混能車難與BEV競爭。

3. 新能源汽車的發展趨勢,除了由燃油車轉為電動車,也是由傳統汽車轉為智能汽車。智能汽車需要大量功耗去處理高解析地圖、Sensors的feedback、運算力等去實現全自動駕駛等功能,車上娛樂也會提升,普通燃油車和混能車難以負擔其功耗。

Tesla 拆股
3月份,Tesla提出拆股建議,預計會在年中的股東大會通過,雖然與內在價值無關,但屆時更有利散戶買賣。

Elon Musk 提出正預備Master Plan Part 3
3月份,Elon Musk表示佢正在準備Master Plan 3,他提出會將Tesla "scale to extreme size",此外亦會包含AI (預計是 Tesla bot),當中亦會包括SpaceX & Boring Company (與Tesla的潛在合作關係?)
筆者對此相當興奮,重溫過去  Master Plan Part 1 & 2:

2006年 Part 1 (已完成)
Build sports car (Roadster)
Use that money to build an affordable car (Model S)
Use that money to build an even more affordable car (Model 3)
While doing above, also provide zero emission power generation options (Solar Roof)

2016年 Part 2 (進行中)
Create stunning solar roof (Version 3) with seamlessly integrated battery storage (Powerwall & Megapack)
Expand the electric vehicle product line to address all major segments (in progress, SUV - Model Y, Cybertruck, Semi, and...?)
Develop a self-driving capability that is 10X safer than manual via massive fleet learning (FSD in progress)
Enable your car to make money for you when you aren’t using it (Robotaxi, Still a dream)

2022年 Part 3?

過往兩次Master Plan, 都伴隨Elon Musk 的Stock compensation 股權激勵方案,兩次都將Tesla 的Market Cap 10倍 (10X & 10X = 100X),亦令Elon登上世界首富。

Master Plan 3 將會為Tesla帶來一次重大的Fundamental Change (當然, 不代表華爾街 & 市場會Buy),亦應該會伴隨新的 Stock Compensation方案,不知這次會否為Tesla的market cap帶來 3X - 10X? 無論如何,值得慶幸的是,Master Plan 3 意味住短期內Elon Musk不會從Tesla 退休,而且仍會將Focus放在Tesla,值得高興!

2022Q1的增持回顧
過去1Q 筆者在$719 ~ $986 總共增持了80%的Tesla倉位,均價$822,將持股成本價拉升至$7XX,並成為組合第一大持股。
筆者仍然非常看好Tesla的前景,預計2030年左右若能實現2000萬EV銷量 (Bull case),光是EV部份就值$3,600 (未計 FSD, Megapack, Solar roof, supercharging network, premium connectivity subscription, insurance, robotaxi (if any), tesla bot (if any))。年複合回報率 15%+,最高可達30% (Tesla ~ $10,000 in 2030, dream case)
若果2030年實現1000萬左右銷量(Normal case),單是EV部份也值$1,800,仍有~7%+的年複合回報率,接近市場報酬。

5) FED 加快加息縮表,美國利率倒掛,潛在recession風險
FED 向市場放口風5月份有機會直接加50點子,市場統計年尾美國利率有機會升至2.5%水平,屆時IB 1st tier interest rate 會高達4%,意味住槓桿的資金成本在年尾可能高達4%。目前股市似乎只price-in了5月份加50點子,但未完全反映年底有機會升至2.5%的情況。此外,匯君兄提及美國接下來繼續加息,香港很大機會需要跟隨,而其他歐日國家的加息步伐較慢,會令美元較強,資金很大機會從香港市場流出,使港股市場波動。

若果年底通漲未見顯著回落,2023年有機會進一步加息。以上「只」是加息的影響。

此外,FED考慮5月起快速縮表,此舉會降低市場資金流動性,縮表的金額和速度未知,若果縮表規模大過之前提及的過剩流動性1.5萬億,中短期影響難以預計,相信市場亦未price-in,以上是縮表的影響。

最後,美國利率出現倒掛(inverted yield curve),短期利率高過長期利率,市場有聲音暗示潛在Recession(經濟衰退)風險。
匯君兄在4月2日的live清楚解釋,利率倒掛與recession 不是必然關係,只是recession前通常會出現利率倒掛 (correlation)。

匯君兄也提及出現inverted yield curve好正常,因為短期(2-3year) interest rate 要對抗接近8%的inflation,但長期(10 year)目標是 ~2% interest rate ~ 2% inflation。這意味住市場預計短期利率會快速上升,但中長期利率會漸漸回落,所以出現倒掛反而是合理。

然而,雖然現階段無法知悉最終會加息多少,會否衰退,但recession風險(即連續兩季GDP負增長)仍不可忽視。匯君兄提及這次通漲有別於過去30年的經濟過熱、需求太高(demand side),而是demand side 的同時,亦存在供應鍊(supply chain)問題(即supply side)。加息能直接對抗demand side 造成的通漲,也能間接地舒緩供應鍊緊張,但無法直接解決供應鍊問題。這次通漲主要是原材料、能源、糧食和人力成本(特別是美國,勞動人口不足)上漲,加上俄烏戰爭的影響,性質有點像40年前1970年代的超級通漲,但程度上不及。


若果加息縮表仍無法令通漲有效回落,而另一方面GDP增長放緩甚至下跌,最終可能出現Recession風險。匯君兄提及,在recession下,重點不是去想賺取多少回本,而是保護組合。然而,正因為無法預測,也慎防自己看錯,所以仍需持有一定數量的股票。


筆者的操作和策略
因應FED加快加息縮表,預計2022年底利率有機會觸及2.5%水平, 屆時IB 1st tier interest rate 會高達4%,資金成本大增。此外,在縮表及潛在recession風險下,預計未來1-2年股市會相當波動。以目前的估值水平 (e.g. $1000以上的Tesla) 不太值得借4%成本的資金去槓桿,所以在4月1日盤前筆者也在$1,09X 減持了小部份Tesla & 持股 (AAPL, MSFT, V, MC, 京東碎股、1830完美醫療),將組合的槓桿水平降至1.15,詳情會在下月月報反映。

此舉是為了保留子彈,保護組合,並且為了在股市出現大特價時有機會買入更多優質股。若果FED突然減慢加息、或是停止加息、或是優質股大平賣時 (e.g. Tesla回落至$800左右水平),就有足夠值搏率去槓桿增持這些優質股。

筆者會因應市況、估值、去調整100% (即沒有槓桿) - 150% 的槓桿水平,但持股不會<100%。

以上就是3月份月報的全部內容。

免責聲明:以上純粹筆者個人投資操作和記錄,不構成任何投資建議,讀者必須自己做功課、並為自己的投資決定負全責。
2022年3月4日星期五

2022年2月份月報 - 俄烏戰爭、香港疫情爆發、阿里2022Q3業績

 截至2022年3月4日筆者執筆之時,筆者最新持倉如下:


2022年YTD回報為-16.25%,槓桿比率1.38,組合能承受額外49%的跌幅。

2022年2月份大事回顧

1. 香港疫情大爆發

1月31日時,香港新增確診個案只有不足100宗。短短一個月,今天已新增超過52,000宗確診,數字比昨日的56,000宗稍稍回落。近日在街上看到人數大減,面貌全非。希望防疫措施有效,疫情開始見頂回落。

投資上對筆者組合沒有太大影響,但嚴重影響零售業、飲食業。政府近日亦推出新政策,禁止業主向部份拖欠租金的租戶追租,估計會稍微影響收租股如新地、領展等FY2022的自由現金流、派息。

題外話,最近筆者每日至少4次都在為香港及全球的疫情、香港前線的醫護及抗疫員工、以及俄烏戰爭祈禱,願神保守帶領、施恩拯救。


2. 俄烏戰爭

2月24日,俄羅斯突然派兵入侵烏克蘭,相信大部份人都沒有料及。俄羅斯股市應聲暴跌5成,相信連俄羅斯人自己事前也沒有料及。俄羅斯最大銀行SBER亦從52week high $21.64 跌至3月2日的$0.01,跌幅超過99.93%。

今早,報導指俄軍炮擊了位於烏克蘭、歐洲最大的核電廠,引致起火,若果爆炸,後果比切爾諾貝爾嚴重10倍。

戰爭,難以事前預料,亦難以防備。即使戰爭不斷惡化,手持現金亦沒用,反而優質企業只要沒有倒閉,未來就能再振雄風,不妨參考第一次及第二次世界大戰前後的股市表現。

戰爭必定讓股價非常波動,主要是受投資者的極端情緒影響,投資者可以做的,就是緊抱優質企業,股市下跌亦是好的靈魂烤問時間,可以重新審視組合中哪些企業是最優質、最有把握和信心,並忘記浮虧,將劣質或次等的企業換入估值合理的優質股。另一樣至關重要的,就是做好風險管理,確保自己能夠在市場存活,不會被市場震走,特別是有槓桿或借錢的投資 (包括筆者)。

雖然戰爭何時平息、結果如何發展難以預料,但投資者也無需過份悲觀,最終發展可能比想象中樂觀。而股市亦不會等一切平息後才回升,當有一些消息或風吹草動令不確定性漸漸消除時(不論是正面消息如談判有進展&俄羅斯打算退兵、還是負面消息如俄羅斯攻陷基輔&烏克蘭投降 —— 當然筆者不想看到事態這樣發展),股市也可能暴力反彈,這也是戰爭期間股價非常波動的原因 (並非一面倒下跌)。


3. 阿里公布2022Q3業績

阿里在2月24日公布了FY2022Q3業績,雖然一早市場已預料今份業績會差,不過結果筆者還是有點失望。 這次阿里的業績差,可歸咎3個原因 —— 監管政策、激烈競爭、國內經濟景氣差。

先說「喜」的地方。中國的年度活躍消費者增加2,600萬至9.79億,預計FY2022的10億用戶目標能順利在Q4達成,基本覆蓋了全國所有有經濟能力的用戶。之後的發展目標,就能燒錢的用戶增長,轉為用戶留存和提升ARPU (average revenue per user)。

此外,雲業務的非互聯網客戶收入佔比升至52%,菜鳥的外部客戶收入佔比也升至67%,兩者的客戶更多元化。

另外,截止2022年底 $150億美元的回購也是利好,亦算是管理層回報股東的方式,至今回購約完成一半。

然後是「憂」的地方。阿里今季業績仍未見改善。電商方面,客戶管理收入由上季的同比增長+3%,轉為今乎同比下跌1% (但環比增長39.6%,主要是雙十一的週期效應)。淘寶天貓GMV增長只有單位數,低於行業平均。

此外,第二增長曲線雲業務,收入同比增長只有+20%,環比下跌2.3%,增速令人失望。阿里的雲業務仍是初期爆發時期,相較之下,比較成熟的Amazon Microsoft 雲業務同比增速仍有40-50% (year over year, yoy),較初期的Google 也有40%的增速,而且三間巨企的雲業務環比 (quarter over quarter, qoq) 也有增長。比較之下阿里相形見拙。

而且,雲業務的經調整EBITA利潤率,由上季的2%,下跌至今季的1%,也相當失望。筆者本來預期雲業務會按季改善。

業績雖差,但已成過去,管理層對於未來的展望更為重要,正面的展望能提振投資者及股東的信心。然而,管理層的業績電話會也令筆者失望。

i. 在電話會中,管理層被問及未來數季的GMV指引,管理層表示公司政策一向不就GMV給予任何Guidance。

ii. 之後。管理層再被問及展望未來數季中國零售業的前景、何時回暖,管理層表示不清楚,他們也很想知道。

iii. 之後,管理層被問及公司未來幾季的前景,管理層以一個字回答 —— "resilience" (韌性),並多次強調面對激烈競爭。"Resilience" 這個字很吊詭,管理層沒有回答 "平穩增長 (哪怕是單位數)"、沒有回答"持平(沒有增長)",而是回答"resilience 韌性" —— 字面意思即在困境下,有韌性、有抗跌能力、即使下跌也不會下跌太多。筆者原來期望阿里的低谷期已過,未來業績會逐步改善,然而,從管理層帶有黯然的回應,未來幾季的業績亦未必有大驚喜。管理層這次業績電話會無法為投資者及股東帶來定心丸和安心。

當然,筆者亦不排除阿里在今份業績也有在監管政策下「刻意地表現得差」,例如投資業務的商譽減低大幅降低利潤、加大投入新業務及讓利措施等,管理層在展望前景方面也刻意地不敢太積極樂觀,以避免反壟斷政策的針對。不過這猜測成份太多,不宜為此而影響投資決定。

雖然業績令人失望,不過股價進一步下跌,令目前的估值水平,有更大的安全邊際。阿里過去四季的自由現金流分別為$-6.58億, $206.83億, $222.39億, $710.22億, 總數約$1,132.86億人民幣。以9988.HK收市價$99.0 市值$1.74萬億人民幣計算,阿里的 Price-to-FCF (P/FCF) 為 15.6倍,這裹還沒有扣除現金、現金等價物及短期投資的$4,785億 (相等於每股有$27.2的現金替代物)。若將其扣除,現價的P/FCF為($17,400 - $4,787) / $1,132.86 = 11.13倍。若果公司將所有自由現金流當作股息全數派出,現價有近6.4%的股息率。

[這裡補充一下筆者對於估值方面 P/FCF vs. P/E 的應用。筆者是比較懶惰的,估值方面模糊的正確就足夠,分析一間企業的基本面及護城河強弱更為重要。一般而言,筆者會根據過去4季財報提供的FCF,計算一個historical P/FCF 作為一個benchmark參考,重申,這是historical,沒有考慮未來的盈利/現金流增長;同時,筆者會根據一堆analysis 的盈測 (E.g. Bloomberg or IB),取未來2-4年的盈測中位數,計算一個forecast P/E,這裡會考慮了未來2-4年的盈利/現金流增長。P/FCF 是一個比P/E更好的指標,但由於FCF難以找到analysis的forecast,對於盈利現金含量高、而且資本開支(maintenance capex,而不是growth capex)低的企業,盈利與自由現金流相當接近,可以P/E 模擬 P/FCF。無論是P/E還是P/FCF,都是取3 - 4% risk free rate 對應 25-30倍作為優質企業的估值上限]

Anyway, 阿里業績後對筆者來說是稍微遜預期,加上同日美股暴跌,筆者依照了之前的計劃—— "這6-7%的資金,也是暫時停泊,因為市面上暫時找不到更優的選項,組合長遠理想倉位是 騰訊 阿里 各佔 20%或以下。如果美股出現暴跌,比較下那些美股比阿里更吸引,不排除會將這6-7%的資金投入美股"(見上一篇Blog文),將部份阿里的注碼,換成估值合理、甚至偏低的美股,詳情見下文。


2022年2月份交易

1. 騰訊 (0700.HK)
減持 @ $474.8, 持倉由上月的 14.58% --> 8.48%
原因:FB等美股暴跌後,騰訊吸引力大減,而考慮減持中資股時,阿里比騰訊更便宜,更具值搏率,故減持騰訊換馬美股

2. 阿里巴巴 (9988.HK)
減持 @ $107.8, 持倉由上月的 29.32% --> 20.83%
原因:業績遜筆者預期,業績電話會管理層的回答亦令筆者失望,同日美股大跌,不少優質股估值合理甚至偏低,而>20%持倉的阿里本來就是停泊資金,故將這筆資金換馬美股。未來不排除進一步減持。

3. Meta (FB)
增持 @ $238.86 & $214.2, 持倉由上月的 4.51% --> 6.62%
原因: 護城河雖出現危機,但估值非常便宜,筆者仍相信Facebook, Instagram 未來的競爭力,而今個月看到FB & Instagram APP 內的 Reels 亦發展不錯。

4. Google (GOOGL)
沒有動作, 持倉不變
原因: Google在FAAMG中最具吸引力和值搏率,本來在阿里公布業績後美股暴跌當日,考慮換馬阿里以$2,470的價位增持Google。然而,考慮到Google倉位已達25%的上限,而Google在護城河方面缺乏硬件 (Pixel機無視...),未來亦不排除面臨私隱/壟斷訴訟 & 有機會被Apple 改動cookies隱私設定等影響護城河,所以倉位不宜超越25%,將換馬資金改為增持其他美股。

5. Apple (AAPL)
沒有動作, 持倉不變
原因: 估值未夠平。

6. Microsoft (MSFT)
增持 @ $274.87, 持倉由上月的 6.66% --> 8.07%
原因: 計劃內的增持,資金來自減持阿里。

7. Tesla (TSLA)
增持 @ $844.65, $797.43, $757, $719, $754.47 持倉由上月的 29.42% --> 40.91%
原因: 頭4注是計劃內的每跌5%小量增持。第5注 $754.47 則是減持阿里的換馬動作, 注碼較大。$750左右的Tesla極具吸引力和值搏率,雖然存在不確定性,但upside potential極大,未來10年「有機會」挑戰Apple & Microsoft 的 Market Cap No.1 地位。Elon Musk也是筆者最欣賞的企業家,作為No.1愛股,筆者決定將持股上限由30%提升至40%。

8. 台積電 (TSM)
增持 @ $107.14, 持倉由上月的4.88% --> 5.88%
原因: 因應俄烏戰爭,半導體的原材料供應有機會被影響,股價下跌至合理價下限,資金來自阿里換馬。

9. Visa (V)
增持 @ $208.1, 持倉由上月的 1.73% --> 3.41%
原因: 資金來自減持阿里。

10. LVMH (MC)
增持 @ $636.8, 持倉由上月的 0.77% --> 2.98%
原因: 資金來自減持阿里。

11. 中信國際電訊 (1883.HK)
清倉 @ $2.76, 持倉由上月的 3.45% --> 0.00%
原因: 這本來就是停泊資金,暴跌的美股更具吸引力和值搏率。

12. 京東 (9618.HK)
減持 @ $270, 持倉由上月的 1.53% --> 0.70%
原因: 暴跌的美股更具吸引力和值搏率。只保留騰訊分派的實物京東股份。

13. NVIDA (NVDA)
增持 @ $217.9 & $219.46, 持倉由上月的 0.23% --> 2.05%
原因: 估值開始變得合理,資金來自減持阿里。


最後,祝願 香港及世界的疫情能早日結束、俄烏戰爭能平息讓烏克蘭居民恢復平安生活、各位投資者在大市波動中能存活,捱過困境!

P.S. 以上純粹筆者個人投資操作和記錄,不構成任何投資建議,讀者必須自己做功課、並為自己的投資決定負全責。

2022年2月7日星期一

2022年1月份月報 - FED揭示加息縮表、各大科企公布2021業績 & 分析

今次是第一份月報,筆者刻意在2月5日這星期結束後才發布1月份月報,除了因為農曆新年較忙碌外,亦想等埋FAAMG等幾間巨企公布業績。因為數間美股科企都公布了業績,今次月報內容會比較長。

上月(31.12.2021) 持倉:

截止5.2.2022,最新組合持倉:

2022年YTD回報為 -3.72%,槓桿比率1.33。


聯儲局放風多次加息及縮表

1月份的市場氣氛有極大轉變。 FED 放消息今年大機會會縮表 (Quantitative Tightening, QT)時,筆者減持了部份持股以減槓桿。原因是(以下純粹個人看法,並不一定正確):

1)今年減買債和加息都在筆者預料之內,息率從0% 加到 3.0% 我也不會對估值有太大調整,因為我本身用的25-30倍PE, 正是對應 中長線 3-4% risk free rate;

2)然而,QT卻出乎意料(本以為會是2023以後),而加息的次數也可能比預期的3-4次要多。雖然現在有過剩流動性,銀行隔夜逆回購規模達1.9萬億美元(有追看 匯君兄 就知我講咩)。如果QT 規模 <= $1.9萬,對金融市場的影響或許無想象中大,但現階段未知QT規模,市場的波動性可預見會增加。對於無槓桿的人(持股<=100%)影響不太大,因為我們無法time the market,以優質股應對通漲和加息仍然遠勝現金。然而,對於使用槓桿的人(包括筆者),短線的波動性大增可帶來斬倉風險(註:筆者的組合能承受50%左右的跌幅)

3) 因此,筆者在消息公布後,也減持了部份持股,一方面減槓桿,另一方面保留子彈,一旦優質股的股價回落時,有能力選擇增持更多;若果股價沒有回落而是繼續上升,滿倉的組合 (>100%) 也沒有捐失,只是賺少了。再次強調,筆者的做法並非嘗試Time the market,而是預早做好風險管理,prepare for the worst。(註:筆者自2020年3月開始,沒有為組合投入任何新增資金。並非在囤積現金,而是家庭開支太大每月都是月光族...)


個股點評 & 本月交易

1) Tesla (TSLA)

Tesla Q4業績如預期般亮麗。然而,重點是電話會上Elon Musk提及的内容,其中幾項包括:
-Tesla現時沒有再working on $25,000 car
-Tesla 2024年前不會再走減價策略
-2022年好大機會FSD 會成熟 (Elon Musk往往過份進取和樂觀,筆者心中的時間表是2025年)
-FSD成熟後,automonous car這"asset" (資產)的價值會大幅提升,大部份人都沒有重視/低估了其價值
-Optimus Humanoid Robot 有機會才是 Tesla 的end-product, 也是Tesla 2022年最重要的product development,未來Tesla bot 有機會替代labour成為世界經濟的foundation,有助應對人口老化問題及令人類無需做厭惡性工作
(很宏大但很遙遠的夢想!以Tesla目前的技術、加上Tesla如果在如此早期就開始重點發展人型robot,Tesla的確有機會是最早成功研發 general-use 的人型robot!)
(註:specific-use 的robot (不論是否人型) 很多公司一早已投入研發,但general-use的人型robot,Tesla可能會是最早、投入最大量資源研發的一間公司)
-2022年不會有新的量產車型推出 (預計Cybertruck 的量產工序仍有困難,最快2023年有望量產)
-2022年尾會尋找地方宣布起 "多於一間" Gigafactory
-Dojo 未來有機會賣比其他公司做AI training (有機會衝擊 Nvidia的 GPU地位?)

對於Elon Musk提出的內容,筆者是充滿驚喜、也是偏向正面的,Tesla bot的發展比預期更早(但預計也要2030年後才會看到較大progress),upside potential 會更大(成功的話可以大10倍以上),但同時不確定性 (Dream)更多。

筆者有兩個感想:
1) Tesla雖然已是世界市值頭幾名的公司,但正如副CEO朱曉彤所講,Tesla仍是一間初創公司, 發展的方向都不斷調整緊;
2) 雖然筆者都覺得Elon Musk 常常dream "too big", 亦覺得好多野最終可能會delay / 沒有實現, 不過另一方面又會想, 呢啲 "Big dream", 暫時世上除左Elon Musk, 又真係冇乜邊個有機會實現到。如果單靠EV 業務 & FSD 已足夠撐起現時估值,咁有時額外dream 下,都唔係壞事。

交易方面,筆者在FED放風QT後,以$1047.54 賣了部份Tesla以減槓桿,並計劃若果股價回調,會分3注買回、每跌5%一注,若果股價沒有回調,買唔返都冇所謂。
(註:Tesla 在$1000以下才開始對筆者有吸引力。可重溫筆者的blog文,2022年對Tesla 的估值為 $586.5 - $1173。 如果實現very bull case, 2022的估值可高達 $1500左右。正因為Tesla 仍在合理區範圍內,筆者不會大幅減持,只會小部份減持以減槓桿。)

賣出 @ $1047.54

買入 @ $987、$938、$891 (計劃買回的三注,每跌5%一注);

由於股價繼續回調,筆者繼續增持至最高30%的持倉:

買入 @ $846.5、$804.2 (同樣每跌5%一注)。


2) 阿里巴巴 (9988.HK)

筆者本月將騰訊的部份持倉換馬阿里巴巴,詳情見另一篇Blog文 (按此)

騰訊 賣出 @ $442.4;

阿里巴巴 買入 @ $119.0

筆者預期阿里巴巴電商業務會平穩增長,主要是提供穩定的現金流,且不會像Amazon & 京東 的自營電商般受供應鍊問題嚴重影響盈利 & 自由現金流(甚至虧損)。而阿里的雲業務未來數年是極大亮點,從Microsoft、Amazon的雲業務持續增長,亦給予筆者信心。筆者已說服自己忘記之前$300的阿里,而是以現在$110 - $120 的價格看未來的投資值搏率,保守估計至少值$160~$200以上。

未來股價回升的話,筆者或會減持阿里的持倉,與其他FAAMG的持股比例相約。


3) 騰訊 (0700.HK)

筆者以往投資騰訊並非為了其遊戲業務 (雖然提供了不錯的現金流),而是看好其微信及投資業務。反壟斷及共富政策下,騰訊的投資業務邏輯出現改變,雖然仍會將資金投資初創企業、減持較成熟企業,但相信會減少了投資互聯網/平台企業,亦難以利用以往的閉環生態 & 流量優勢短時間內孕育像 拼多多 這類互聯網/平台獨角獸。騰訊的投資業務或會從以前 「成為培植搖錢樹的土壤、透過投資涉足自己的短板」變為「普通、但國內仍首屈一指的創投、私募基金 Private Equity」。

未來騰訊或能保持平穩增長,但不及阿里巴巴的雲業務亮眼。因此,筆者下調了騰訊的估值、降低了其持股比例、將部份資金換馬了阿里巴巴。

此外,Meta (FB) 發表Q4業績後,股價暴跌了25%,動態市盈率 (PE TTM) 17倍,比騰訊更便宜,與阿里巴巴相約。

Meta 和騰訊兩者雖有不同的地方 (例如騰訊同時是最大的遊戲公司、音樂公司、文學公司、亦有龐大的投資業務),但也有相近地方 (兩者同是通訊軟件/社交平台,騰訊約13億用家,而Facebook在世界各地有29億active users)。

Meta 單靠廣告業務盈利已是整間騰訊的1.5倍。騰訊的吸引力頓時大減,

筆者因此進一步減持了騰訊至14.58%的持倉,未來預計會減持至10%與Apple & Microsoft相約。

(註:Apple & Microsoft 是更優質的企業,只是騰訊在估值上比較便宜,值搏率相對較高。)

賣出 @  $463.4 & $478.4 (由於派發了$13的京東實物股票,相等於上月的 $476.4 & $491.4)。


4) Meta (FB)

承上文,Meta現時的估值只有TTM PE 17倍,表面上非常便宜。市場其中一個擔心是 Tiktok (抖音) 短視頻帶來的重大威脅。這方面,筆者的看法如下:

首先要分清楚廣告的分別。Meta 和 Google 雖然同屬廣告公司,但性質上卻不同。 Meta 與 Tiktok 主要是 Display Ads,透過豐富內容吸引顧客注意。落廣告的商戶是主動方、而顧客是被動方,透過廣告製造本來沒有的Demand;而Google 則主要是 Search Ads (也有部份Display Ads,例如網頁的banner ads, youtube的廣告等),顧客透過keywords 尋找合適的商品,落廣告的商戶是被動方,顧客才是主動方,在search keywords時,顧客本身已有Demand,只是心裡未必有特定產品/牌子,而廣告可影響該顧客的決定。

Display Ads 需要找到針對性的客戶群,了解 & 追蹤他們平日的喜好、熱搜、談話內容等,才能提高廣告的效益,這亦牽涉了顧客的私隱權。而Apple IOS14 的privacy change 正正揑住Facebook條頸,大大降低了其廣告效益,卻對Google的影響不大,因為顧客在Google 的Search Engine 是主動搜尋keywords。Google的護城河比Facebook深,亦比Meta這企業優質,無容置疑。

(註:作為用家,廣告雖然影響用戶體驗,但筆者作為股東並不討厭廣告公司,亦不會因為一間公司的盈利主要來自廣告業務而抗拒。因為商業世界需要廣告,廣告亦幫助顧客找到自己合適 & 喜歡的產品 & 服務 —— 雖然不少廣告是誇大而失實的)

然而,Display Ads 仍是必需的存在。有些產品或服務,差異性比較大、並非必需品,本身就是需要Display Ads 而非 Search Ads 以吸引顧客。

而Tiktok的短視頻雖然有優勝之處,但針對的顧客可能不夠廣泛、熱潮持續時間亦比較短、製作成本更大、內容也較難reusable;

相反,Facebook 及 Instagram 的Display Ads (主要是圖片 & 文字) 在上述數點仍有優勝之處,而部份廣告本身就是圖片&文字更加合適 (Tiktok及Facebook的廣告優劣比較,可按此參考此youtube link)。

Digital Ads 的市場很大,Meta 在Display Ads 可能被 Tiktok 大幅搶市佔率,但Facebook 與Instagram 仍然非常賺錢 ,難以被競爭對手取替 (Tiktok, Twitter, Snapchat, etc...),仍然有海量用家、廣告業務上仍然有定價權。

然而,筆者認為Meta存在三大隱憂:

1. 元宇宙Metaverse 的加大投入,未來數年可能大幅影響盈利和自由現金流,甚至令盈利下跌而非增長。目前元宇宙仍是一個Dream,元宇宙在商用層面及遊戲層面可能有不錯發展,但筆者目前仍相當質疑元宇宙的社交層面應用、亦不認為在元宇宙meeting 會比實體/Zoom/Team優勝;

2.  Instagram的潛在分拆才是最大風險。 Instagram 是Meta 非常重要的資產,比Facebook更深受時下年輕人喜愛。近日Meta一單反壟斷案上訴失敗,worst case 是Meta 有機會要分拆Instagram & WhatsApp,這是極大風險,甚至比Tiktok的威脅更可怕。然而,正常應該唔會去到咁惡劣,最多罰下錢/將來類似收購有難度/要改動一下平台細則&條款以幫助市場競爭;

3. Meta 管理層的能力相對其他科網巨企比較遜色。Meta 嘗試過發展不同業務,但至今只有收購Instagram 是比較成功,WhatsApp收購至今仍然無法實現任何現金流或盈利,受反壟斷監管上升下,相信不會有下一間 "Instagram" 會被Meta收購。如何令Instagram在時下及未來年輕人間繼續受歡迎,以及發展第二條S Curve,是重大挑戰 (元宇宙真會成功嗎?)

無論如何,Meta 的護城河雖然比Apple, Amazon, Google, Microsoft 遜色不少,但仍是賺錢能力非常強的公司 (Both 盈利 & 自由現金流)。現時TTM PE 17倍,若將盈利全數當作股息派出(或進行回購),股息率高達 100 / 17 ~ 5.88%。當然,未來因著元宇宙的加大投入 & 市佔率受Tiktok搶佔,盈利有機會增長大幅放緩、甚至下跌。今年的TTM 17倍PE,出年可能會變成20、甚至22倍。而平穩增長的Google (TTM PE約25倍) 則明顯是比FB更優的選擇。

基於以上數點,撈底Meta需要非常小心,也需要控制注碼。筆者也有在FB暴跌後象徵式增持了小部份,目標持股比例不高於 5 - 8%。

買入 @ $238.66


5) Apple (AAPL)

公布業績前,Apple 的估值偏貴,筆者也減持了部份持股以減槓桿。

公布業績後,業績亮麗,超越分析師預期。然而,筆者仍對Apple 未來的增長維持保守 & 謹慎態度。Apple 加大 Apple Car & AR/VR設備的投入,或會影響未來盈利及自由現金流,而這兩項發展前景筆者有保留。現價$172.5 買入未必能帶來15%的要求年回報,筆者會待股價回落至$150左右水平才考慮分注增持,至最高10%持倉。

賣出 @ $171.54 & $160.76 (公布業績前)


6) Microsoft (MSFT)

Microsoft 的Q4業績不錯,扣除匯率影響後,EPS約$2.03,估值維持 $243.6 ~ $270。現價買入無法佔市場便宜、帶來15%的要求年回報。筆者會待股價回落至$270左右水平才考慮分注增持,至最高10%持倉。

按計劃買入 @ $284.8 & $270.0 (公布業績前)


7) TSM

筆者在$125.43減持了部份以減槓桿,主因是半導體行業不在筆者能力圈 + 這行業需要不斷投入大量CAPEX 以維持龍頭競爭力,持股比例想要維持約5%水平。若果在能力圈的話,TSM算是平穩帶來~15%增長的優質企業。維持2022年底估值 $127.8 ~ $153.4。


8) Google

在FAAMG都公布了業績後,考慮現時估值水平、確定性及未來增長,Google在5間企業中明顯是相對出色。
Google Search 維持32.5%的驚人增長,Youtube廣告的增長雖然看似放緩,只有25.4%,但這部份沒有考慮 Youtube Premium subscription 的收入。Youtube Ads 的business model 本來就是肯比錢的訂閱premium、唔肯比錢的人就睇廣告,所以兩者不可分割。包含Youtube Premium subscription 的 Google Service Q4增長為36%,因此Youtube的增長仍然相當驚人。

事實上,筆者認為只要Google 能保持 15%+ 的收入 & 盈利 & 自由現金流增長,就已經值 25-30倍的forward P/E。

而Google 的雲業務、AI能力、Waymo 自動駕駛等,仍有潛在的盈利變現能力。

因此,筆者將Google的理想持股比例由 20% 上調至 25%。

買入 @ $2532.47 (業績前) & $2875.0 (在AMZN公布業績後)


9) Amazon (AMZN)

Amazon Q4盈利增長98%,但其中大部份內自投資Rivian的賬面盈利,需要扣除。

扣除後Q4 EPS 只有 $8,按收市價 $3,152.8,Forward P/E 為 $3,152.8 / $8 / 4Q = 98.5倍。

Amazon的電商業務大受供應鍊及人力資源成本大增影響,造成虧損,拖累整間企業的核心盈利及自由現金流皆暴跌,而供應鍊及人力成本高企的問題預計2022年仍未見解決。

然而,Amazon 的AWS業務和廣告業務非常亮眼。雲業務市佔第一的AWS增長40%,經營利潤增長48%、廣告業務增長33%。廣告業務收入超越Youtube 廣告收入 (未計Youtube Premium部份)。

Dave Lee在其youtube頻道就指出,現時Amazon 市值$1.6 trillion,但單是AWS業務的operating income 給予 50倍 multiple,AWS業務的valuation已值 $1 trillion。

這大概就是Amazon在業績後暴升13%的原因,電商業務的差表現早已預期,而AWS業務和廣告業務遠超預期。

現時投資Amazon,主要就是投資其AWS及廣告業務,同時預計隨供應鍊問題緩和後,電商業務的盈利和自由現金流能回復正常水平。

然而,筆者認為現時估值下,Google的確定性更高,比起Amazon更吸引。因此筆者在業績後賣出了手上僅存的1股AMZN,換馬GOOGL。筆者會繼續密切觀察AMZN,不排除待股價回落時重新買回。

賣出 @ $3286.32 (業績前) & $3136.94 (業績後)


10) Visa (V)

Visa業績亮麗。筆者太貪心,在業績前設下了 $191的限價買入盤,股價短暫回落至$195.65後就回升,未能增持。

如未來股價回落至$200 - $210左右水平,筆者會考慮增持。


11) Nvidia (NVDA)

象徵式在 $220.52 增持了一股。


12) 新鴻基地產 (0016.HK)

這本來就是短暫停泊資金,因應美股下跌,在$95.2減持換馬美股。


13) 京東 (9618.HK)

由於騰訊派發了京東實物股票,令京東持股比例上升,而筆者偏好阿里多於京東,所以賣出了部份持股。

賣出 @ $280.8


P.S. 以上純粹筆者個人投資操作和記錄,不構成任何投資建議,讀者必須自己做功課、並為自己的投資決定負全責。

2022年1月6日星期四

阿里9988 再次成為組合最大持倉

筆者對 騰訊的投資業務 未來前景看法改變後,一直想找機會減持倉位從26-27% 至20%水平,但市場上基本面 & 估值能媲美的只有阿里(甚至更優),筆者一直猶豫應否將部份騰訊換馬至估值更低、增長潛力更大的阿里。

2022年1月5日早上起床後,得悉芒格在2021Q4 大幅增持了 阿里一倍的倉位,如下:
$220左右,16萬股
$170左右,30萬股
$110-$120左右,60萬股
似乎每跌30%左右,增持1倍持股。

筆者有預計芒格會在2021Q4 增持阿里,但沒想過是增持一倍持股。這消息給了我強心針,因為我亦認為以現時估值和基本面,阿里的股價上升潛力 遠大於騰訊。

筆者隨即設下了order 在開市時將 6-7%的騰訊倉位換馬至阿里:

騰訊 $442.4 賣出 持倉 26-27% -> 20%

阿里 $119.0 買入 持倉 20% —> 26-27%

這次換馬,並沒有增加組合對中資股的risk exposure。這6-7%的資金,也是暫時停泊,因為市面上暫時找不到更優的選項,組合長遠理想倉位是 騰訊 阿里 各佔 20%或以下。如果美股出現暴跌,比較下那些美股比阿里更吸引,不排除會將這6-7%的資金投入美股。

計及這次換馬和之前在$110的零星增持後,也變相將筆者之前在$159USD 賣出的BABA 和 $140賣出的阿里9988 ,以$110-$120全部重新買回,比之前平均賣出價低了20-25%,而且現在持股量比高峰時大概多出了5%。 這並非任何操作技巧,純粹是市場給予我修正機會的運氣,會否再次入坑也不好說。

今天,隨著阿里股價上升而Tesla 股價下跌,阿里(29.9%)超越Tesla (29.5%) 再次成為組合最大持倉。特此記錄。


免責聲明:以上純粹筆者個人投資操作和記錄,並非任何投資建議。


2022年1月2日星期日

Tesla 簡評及估值

在2021年8月的Tesla AI day後,筆者開始花時間了解Tesla & Elon Musk,之後Tesla 就成為了筆者最喜愛的企業、Elon Musk亦成為了筆者最欣賞的企業家。

這或者也與筆者的背景: Mechanical Engineering & BBA Double Degree有關。當時在課堂上有很深刻的學習: 世上有很多出色的Engineer、有出色的產品,但卻無法商業化;世上也有很多出色的Businessman,但欠缺對產品的研發、創新能力。而這科的創立,就是希望培育兩者兼備的企業家。筆者不是這料子,但Steve Jobs 及 Elon Musk 則是這兩者結合的最佳代表人物,而Elon Musk 在工程天份上及商業的控制成本上,甚至比Steve Jobs更勝一籌。

當然,Elon Musk的缺點也很明顯,他本身就是最大的不確定性。他本身是亞氏保加症,不善人際交往,在社交媒體甚至傳媒訪問下,也是諗到咩就講咩,常常語出驚人、有時候都搞不清他是說笑還是認真。然而,想更全面了解Elon Musk這個人,筆者強烈推介以下影片:

Tesla的基本面筆者不在此詳述,因為網絡上有很多youtube頻道和文章。簡言之,筆者最看好Tesla的manufacturing 部份、持續不斷的創新和換代(不單止車輛,還包括製造的工序、晶片和電池)、一體化鑄造、驚人的成本控制能力,以及其FSD自動駕駛技術(也是AI的能力)。Tesla有著像Apple 般的品牌價值、卻有著像小米般的成本控制能力。

Tesla的EV因此非常有競爭力,未來Tesla 可能只佔世界EV market 的20%市佔率,卻可能賺取了整個行業80%的利潤 [80/20定律]。

估值上,筆者簡評一下,Tesla目前每輛EV大概有$6,000 USD的盈利。目前$1,000USD左右的股價正反映500萬部EV的產能和銷量。[6,000 x 500萬 x 30倍P/E ~ $9,000億USD市值)

筆者預計Tesla在 2025-2026年達到500萬的EV產能和銷量。換言之,現價已完全反映2025年的EV產能和銷量,這是否意味住今天持有Tesla,直至2025年的潛在投資回報為0? 這需要看2030年。

在2030年,Elon目標是2,000萬EV產能和銷量。然而,筆者對這目標是比較審慎,並非因為2,000萬產能難以做到,這只是工廠數量的問題,而是Demand 未必追得上。目前Tesla的銷量無需marketing expense,但當銷量去到1,000萬或以上時,就可能需要宣傳賣廣告,每輛車的盈利也有機會受壓。

筆者就2030年以下不同情況作出毛毛估的估值,主要是針對EV部份,每輛汽車而其餘業務包括FSD、supercharger充電站、Power wall、儲能Megapack、Solarcity、AI、潛在的汽車保險等業務,則暫時不作估值,視為安全邊際部份。

以下估值會以 每輛EV $6,000USD盈利毛毛估,這盈利在2030年可能會上漲(通漲&成本控制),但亦可能受未來EV價格下跌&潛在marketing expense而下跌,所以繼續用$6,000USD毛毛估。

Very bull case: 2030年達到2,000萬EV銷量 + 其餘業務達到EV業務的30%+盈利

6,000 x 2,000萬 x 1.3 x 30P/E = 4.68T, 每股$4,665+。

未來9年潛在年率化回報: 約18.6%+

Bull case: 2030年達到2,000萬EV銷量,不考慮其餘業務的盈利

6,000 x 2,000萬 x 30P/E = 3.6T, 每股$3,589 + 其餘業務的估值。

未來9年潛在年率化回報: 約15% + 其餘業務的估值

[Remarks on 27/1/2022: 現時賣一套FSD為$12,000USD,當未來發展成熟,FSD的經營成本很低,現金利潤含量很高。因此假設2030年每輛EV的盈利不變 ($6,000USD)、每套FSD有接近$12,000盈利,賣一套FSD的利潤 相當於賣 兩架EV的利潤。

所以這Bull case同樣適用於: 沒有達到2000萬EV銷量, 但:

1) 1000萬EV銷量 + 500萬套FSD (penetration rate 50%), 產生同樣盈利; OR

2) 1300萬EV銷量 + 350萬套FSD (penetration rate 27%), 產生同樣阱利; OR

3) 任意比例上的組合, 產生 $6,000 usd x 2000萬 = $1,200億USD的盈利。

也會是相同估值: 2030年 $3,589 (包含FSD) + 其餘業務的估值 (E.g. supercharging network, solar energy, power wall, car insurance, robotaxi, 人型機械人, etc.)]

Normal - bull case: 2030年1,000萬EV銷量 + 其餘業務達到EV業務的30%+盈利

6,000 x 1,000萬 x 1.3 x 30P/E = 2.34T, 每股$2,334。

未來9年潛在年率化回報: 約9.87%+

Normal case: 2030年1,000萬EV銷量,不考慮其餘業務的盈利

6,000 x 1,000萬 x 30P/E = 1.8T, 每股$1,795 + 其餘業務的估值。

未來9年潛在年率化回報: 約6.7% + 其餘業務的估值

Bear case: 2030年500萬EV銷量,不考慮其餘業務的盈利

6,000 x 500萬 x 30P/E = 0.9T, 每股$897 + 其餘業務的估值。

未來9年潛在年率化回報: 約0% + 

考慮較大可能發生的Normal case  --> Bull case, 以15%要求回報率折現,Tesla 2021年尾的合理內在價值(毛毛估)為:[$1,795 ~ $3,589 / 1.15^9] = $510 ~ $1,020

而2022年尾的合理內在價值則為 [$1,795 ~ $3,589 / 1.15^8] = $586.5 ~ $1,173 

筆者目前計劃是繼續持有TSLA股票,TSLA股價非常波動,如果股價暴升可能會適量減持,如果股價暴跌會分注買入,但不多於30%的持倉。順帶一提,筆者認為Tesla的EV及FSD對Elon Musk的倚賴性已大大降低,不排除2025年或之前,Elon Musk可能會從Tesla退下來,專注在SpaceX業務。

以上純粹筆者個人投資操作和記錄,不構成任何投資建議,讀者必須自己做功課、並為自己的投資決定負全責。

90後管家2021年的回顧、個股點評&估值

2021年是感恩的一年,雖然筆者的投資組合回報不佳,但在投資上卻有很多反思和學習的地方,筆者今次會將文章分為上下兩部份,上部份回顧投資組合,下部份是2021年生活上一些回顧。

I. 2021年投資組合回報


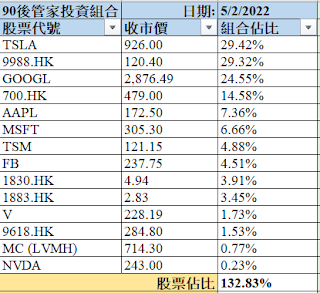
先重溫2020年年底的組合 (見上圖),2021年筆者有近25隻股票,而其中阿里巴巴一枝獨秀佔比40%,當時的股價為$232.73USD,槓桿比率1.44倍。


2021年的組合比較集中 (見上圖),除去了一些保險股 (友邦和中國平安)、銀行股 (中銀香港)、估值昂貴的安踏和港交所,以及指數ETF (VOO及QQQ)。核心持股仍然是FAAMG + TSM + 騰訊阿里,但在持股比重上就有不少變化。其中八大持股按次序分別為:
Tesla, 騰訊, 阿里巴巴, Google, Apple, Meta, TSM 以及 Microsoft。以上8隻已佔了125% NLV(即本金),是集中投資。
第9隻持股完美醫療(1830.HK) 正如筆者之前提及,有60%持股筆者視為奉獻,每年股息會託一名弟兄轉贈非洲一名宣教士,所以實際持倉只有4.31 x 0.4 = 1.7%。

2021年YTD回報為 -8.79%,槓桿比率1.43,同期標普500回報為+27.7%,納指+22.4%,恒指-11.6%,見下圖。


而2020年3月2日射倉IB至今,組合回報為+28.09%,期間沒有存入或提出資金。同期標普500回報為+61.3%,納指+85.3%,恒指-5.1%,見下圖。

2021年組合最大升幅為2021年2月17日,組合+22.46%,甚至短暫超過QQQ,當時騰訊股價$757.5、阿里$267。
最大跌幅為2021年10月5日,組合-18.76%,組合最大回撤為-41.22%。

筆者有嘗試模擬如果2021年不做任何動作,2020年年底的組合在2021年的YTD回報約為 -4.80%,勝過目前組合,相信主要原因是2021年在騰訊和阿里不斷暴跌期間,筆者持續買入,最高峰時騰訊和阿里各佔組合NLV的40% (是下跌後再增持的40%),而增持後股價繼續暴跌所致。

筆者本來預期今年的YTD回報會錄得-15~20%左右的嚴重虧損,畢竟極度重倉的騰訊和阿里今年分別YTD錄得-20%及-48%的回報。但幸得組合內美股的暴漲,令組合的虧損縮窄至-8.79%。

II. 2021年的投資學習和反思
中國企業的政策風險
2021年在中央的反壟斷、共富政策下,大量監管政策出台,影響多個行業、企業。當中很多政策是惠民的、長遠也是做大個餅、令多個行業、大小企業可以在良性競爭下健康發展。然而,長遠正面影響可能要5-10年以上才開始呈現,但大量的監管政策在短時間內推出、而且沒有任何先兆,部份更摧毀一個行業(E.g. 教育業)、嚴重影響一間企業的基本面等。

相對地,美國本身是一個自由市場,雖然也有反壟斷的政策,但企業有與政府抗辯、協商、打官司的機會。而一項政策從推行到實施,也會有一段時間讓市場去消化、企業去想對策應對。同時,美國出色的企業,往往是憑自身競爭力做世界的生意,而並非集中在美國市場。

筆者在投資中國企業前,其實也有考慮過中國市場的政策風險,中資股即使在反壟斷及共富政策前,也一直比美股有一個折讓的估值。然而,筆者也低估了中國政策對一間企業基本面及盈利增長前景的影響。未來,筆者在評估中國企業的估值時,會加上更大的安全邊際。

過份集中單一國家、行業、企業
筆者在2021年高峰期時,持倉近NLV 40%的騰訊和 40%的阿里,而兩間同屬中資互聯網平台企業。過份集中,不但考驗面對市場波動能力,更令組合的risk exposure大增,一旦個股出現估值錯誤、或意料之外基本面改變,可以對組合帶來破壞性影響。未來會盡量控制個股的持股比重在20%或以下 (股價升返上去另計)。暫時Tesla是個別例子,會控制在30%或以下,而騰訊則未找到合適(即護城河&盈利增長&估值上三方面皆合適)的換馬標的,所以暫時保留26%的倉位。


更好面對市場波動
今年雖然騰訊阿里面對暴跌、暴跌後再暴跌,組合也面臨大幅波動,但仍然沒有影響筆者的生活、工作、作息。這比起2018年中美貿易戰、以及2020年疫情下市場波動的自己,也有不少進步。面對市場波動仍是未來投資生涯一直的學習。

III. 未來Facebook page 和Blog方向
筆者一直腦中有不少想法、想寫不少文章,例如Tesla估值, Apple, Google, 騰訊派股京東等,但因忙碌於工作、家庭生活、教會生活等,實在沒有時間寫blog。 有時候在投資Group內剛好有討論,用手機回應了、就免得寫了,本來有想過將投資Group內的回應修葺成一篇Blog文,但亦沒有這時間。

未來,一些簡短的想法,可能會盡量在Facebook Page [按此]發表,也可能直接copy & paste在投資Group內筆者發表的一些對話內容。而Blog,筆者有想過發表週報,但實在太頻密,筆者也不想太緊貼股價,所以筆者會考慮在Blog發表月報、每月一篇、亦寫一下該月的一些想法、交易(如有) 背後的邏輯。 

IV. 個股簡單點評 & 合值
1. Tesla
由於內容太長,會在另一篇blog文發佈。[按此]

2. 騰訊
在2021年初,筆者的估值約 $650+,是考慮了主要業務30倍P/E + 部份投資業務。
從騰訊派股京東一事,筆者看了網上不少人的觀點(包括唐朝),當中筆者的想法與紅猴最接近 —— 有正面(短期)、也有負面(長期)的地方,但筆者長遠會對騰訊的增長潛力 & 估值水平打一個折扣。筆者投資騰訊從來看好的都是微信+投資業務,而並非其遊戲業務。未來騰訊有機會減持更多大型平台經濟持股(例如美團、PDD等),而投資方向也會從新興互聯網企業為核心,轉向更多投資硬科技。其中,騰訊的協同效應(包括使用自身微信流量+閉環生態扶植新企業)會減少,短時間內培育出PDD這類獨角獸的機會 (哪怕只是1000間其中1間)也會減少,投資業務的增長潛力會打折扣。
以往,筆者在做騰訊估值時,會以SOTP的方式,以主業務盈利給予30倍P/E + 投資業務公允價值折讓。未來,筆者會視投資業務為安全邊際部份,單純以主業務盈利給予 25~30倍P/E估值。
根據IB盈測, 
2023年年底估值 = 2023EPS 19.3 RMB x 1.23HKD/RMB x 25~30倍P/E = $593.5 ~ $712.2
2021年年底估值 = $593.5 ~ $712.2 / 1.15^2 = $449 ~ $539
2022年年底估值 = $593.5 ~ $712.2 / 1.15 = $516 ~ $620 
根據唐朝,騰訊能分派每股約$100的投資持股而不影響其盈利,所以這額外$100, 可視為騰訊的安全邊際。即2021年 $449 ~ $539 (+$100); 2022年 $516 ~ $620 (+$100)。
筆者目前方向是保留20~26%的倉位作中長線投資,暫時未找到更佳的換馬標的去減持手上的騰訊至20%倉位,畢竟阿里已佈置了上限的20%,而美股估值上未有吸引標的。

3. 阿里巴巴
在2021年初,筆者的估值約$300+,是考慮了主要業務30倍P/E + 螞蟻 & 雲業務。
阿里巴巴在公布2022Q2業績後,盈利大減,我認為阿里的讓利措施會成為常態,所以需要下調估值。
根據IB盈測,
2023年年底估值 = 2024EPS 73.44RMB x 1.23HKD/RMB / 7.75HKD/USD x 25~30倍P/E  = $291.4 ~ $349.7USD, 即 $291.4~$349.7 x 7.75HKD/USD / 8股 = $282.3 ~ $338.8 HKD
2021年年底估值 = $282.3 ~ $338.8 / 1.15^2 = $213 ~ $256
2022年年底估值 = $282.3 ~ $338.8 / 1.15 = $245 ~ $294

上述部份考慮了分析師對阿里未來3年的潛在增長。另一方法是運用阿里FY2022 Q2 非公認會計準則淨利潤285.24億RMB 進行forecast P/E。
$285.24 x 4Q x 25~30倍P/E = 市值 $28,524 ~ $34,229億RMB, 對應股價 $161.5 ~ $193.8
在阿里公布2022Q2業績後,由於估值下調,安全邊際大減,筆者有在$140減持了部份阿里倉位。及後阿里在$110 (距離$140減持價下跌了~20%),吸引力重現,加上騰訊派京東股票事件令筆者對騰訊的估值打折扣,所以筆者將部份騰訊倉位換馬去阿里,買回了之前$140減持的部份,而且買得更多。整體來說,是次換馬操作中資股的risk exposure 沒有增大,但騰訊 vs 阿里的持股比重變得更平均。如果忘記2020年$300的阿里,重新看待現時$110的阿里和未來增長潛力,阿里在2022年仍是值搏率極高的投資。
筆者目前方向是保留20%左右的倉位作中長線投資。

4. Google
Google是完美印鈔機,最大缺點是無法做中國生意。
有些人不喜歡Google 的廣告業務佔比太重。然而,在商業世界及市民日常生活消費中,廣告擔當著必要的角色。作為Google的投資者,出發點不應是用家喜不喜歡見到廣告,而是一間企業如果需要賣廣告,會在哪些平台賣? Google (Google Search & YouTube) 和 Meta (Facebook & Instagram) 仍是最熱門選擇。
估值方面, 根據IB盈測,
2023年年底估值 = 2023EPS 129.06USD x 25~30倍P/E = $3,226.5 ~ $3,871.8
2021年年底估值 = $3,226.5 ~ $3,871.8 / 1.15^2 = $2,439.7 ~ $2,927.6
2022年年底估值 = $3,226.5 ~ $3,871.8 / 1.15 = $2,805.7 ~ $3,366.8
筆者今年曾在$2,028 ~ $2,914 增持,如果美股出現回調,筆者有機會增持Google至20%的倉位。

5. Apple
筆者視Apple 為品牌價值極高的消費品公司,亦掌握了用家的數據私隱權、Meta的基面本就比Apple大幅影響、Google為了保持Safari 的default search engine,每年要向Apple付巨額費用 。Apple的護城河極深,但筆者對Apple未來的盈利增長潛力保持審慎看法。未來手機、iPad、MacBook等的增長有限,VR/AR設備Apple有品牌優勢,但對於元宇宙能否像手機普及化,筆者仍抱存疑態度、Apple Car筆者也持審慎態度,主要是在成本控制方面難以勝過競爭對手Tesla,而Tesla在電動車上品牌價值不輸Apple。
估值上,IB分析師的盈測也比較保守。根據IB盈測,
2023年年底估值 = 2023EPS $6.18USD x 25~30倍 P/E = $154.5 ~ $185.4
2021年年底估值 = $154.5 ~ $185.4 / 1.15^2 = $116.8 ~ $140.2
2022年年底估值 = $154.5 ~ $185.4 / 1.15 = $134.3 ~ $161.2

現價$177.7,除非Apple的業績及 AR/VR & Apple Car能帶來重大驚喜、否則現價已反映未來兩年的增長,未來兩年難以取得15%的年化回報。
筆者今年曾在 $142 ~ $156.7 增持 Apple,之後在$162.3 ~ $177.85 分批減持。目前會繼續持有12%的倉位,有機會在回調時分注買回減持的部份。 

6. Meta (Facebook)
Facebook的估值在FAAMG中最低,但護城河也相對較弱,同時元宇宙的加大投資暫時存在不確定性,所以筆者會給予較低估值 (~25倍P/E), 持股比重也會維持不多於8-10%。
根據IB盈測,
2023年底估值 = 2023EPS $17.13USD x 25P/E = $428.3
2021年底估值 = $428.3 / 1.15^2 = $323.8
2022年底估值 = $428.3 / 1.15 = $372.4

7. TSM
台積電是半導體龍頭,但半導體行業複雜並非筆者能力圈,加上筆者認為台積電需要不斷投入資本去保持半導體納米技術領先地位,一旦停止投入就有機會被競爭對手追趕。這種需要不斷投入資本以維持護城河的模式,筆者會打折扣,所以持股比重會維持5%左右水平。
根據IB盈測,
2023年底估值 = 2023EPS $5.88USD x 25~30倍P/E = $147 ~ $176.4
2021年底估值 = $147 ~ $176.4 / 1.15^2 = $111.2 ~ $133.4
2022年底估值 = $147 ~ $176.4 / 1.15 = $127.8 ~ $153.4

8. Microsoft 
Microsoft 護城河很深,但估值太貴、沒有佔市場便宜的空間。筆者會直接給予30倍的P/E。
根據IB盈測,
2023年底估值 = 2023EPS $10.53USD x 30倍P/E = $315.9
2021年底估值 = $315.9 / 1.15^2 = $238.9
2022年底估值 = $315.9 / 1.15 = $274.7
即使給予較高的35倍P/E, 2021的合理價為 $278.7, 2022年的合理價為$320.5, 仍然沒有水位。
如果市場出現回調,筆者會考慮在$300開始分注增持MSFT, 至最高10%持倉。

9. 中信國際電訊 (1883.HK)
班長、Larry、其他blogger都推介的收息股,不在筆者能力圈
筆者在減持部份中資股後想要停泊資金時,見這股賬面有8%股息,又沒有其他吸引標的,所以暫時停泊。

10. 新鴻基地產 (0016.HK)
鍾Sir愛股之一,年初在$108.4減持後,近月再出現$94的股價,5%的股息率,郭老太也增持。同樣,減持中資股後耆時停泊資金。

11. Amazon & 12. 京東(9618.HK)
Amazon 及京東的自營電商,一直以極低利潤率運作、靠成本控制去賺取盈利。這種低Profit margin 的運作模式,並非筆者喜愛的類型。鍾Sir也曾提及低利潤率的商業模式,容易受成本上升/產品因競爭價格下跌而出現盈利大幅下跌/虧損。
Amazon 相對看高一線,因為有AWS雲業務,但Amazon 公布Q3業績後,筆者也大幅下調其估值,減持了部份換馬去Google;
以往未有互聯互通,京東的京東數科 (Payment) 也算有看頭,但現時京東已被逼開放支付寶付費渠道,國內流動支付已被支付寶、微信支付、雲閃付壟斷。京東本身的雲業務也不突出,所以筆者也減持了,只留下小部份對沖阿里的電商業務及期待成本控制能力改善。

13. Visa
世界性消費股龍頭,但估值過高,亦受疫情影響。
根據IB盈測,
2023年底估值 = 2023EPS $8.41 x 30倍P/E = $252.3
2021年底估值 = $252.3 / 1.15^2 = $190.8
2022年底估值 = $252.3 / 1.15 = $219.4
$200左右才會考慮分注增持

14. MC (LVMH)
MC(即LVMH)是歐洲國際名牌,走多品牌路線,旗下品牌如LV、Dior、Tiffany等相信不少女性都熟悉。
這是筆者今年在8月19日以 $616.7小注買入觀察,當時的forward P/E約30倍。
根據IB盈測,
2023年底估值 = 2023EPS $26.16 x 30倍P/E = $784.8
2021年底估值 = $784.8 / 1.15^2 = $593.4
2022年底估值 = $252.3 / 1.15 = $682.4
筆者有機會在$650以下考慮分注增持

15. Nvidia
筆者在12月14日以$279.03 購入一股作觀察倉,不在能力圈。
根據IB盈測,
2024年EPS為 $6.29,若給予30倍P/E,2024年的合理價為$188.7。
即使給予50倍P/E,2024的合理價亦只有$314.5
以15%要求回報率折現至2022年尾為 $237.8。
現價非常昂貴,筆者亦無能力像Tesla般 透過預測EV銷量進行簡易估值,
筆者在2022年會繼續觀察。

展望
展望2022年,筆者仍會以持有優質股去面對潛在的加息和通漲。筆者仍然對中國的經濟及企業發展有信心,只是在風險管理上需要進一步控制注碼、做好資產配置、訂立更大安全邊際。未來一年的投資回報,也同樣取決於 不變的核心持股 - FAAMG + TSM + Tesla + 騰訊阿里。 新一年祝各位身體健康、成功面對市場波動、投資豐收!

以上純粹筆者個人投資操作和記錄,不構成任何投資建議,讀者必須自己做功課、並為自己的投資決定負全責。
V. 2021年的生活回顧
雖然執筆之時已夜深,但筆者仍是想要一些篇幅回顧2021年。想要看投資回顧的朋友可以離開。
2021年是感恩的一年,在工作上,今年被派到新的team A工作。本來筆者是希望派去另一Team B 的,因為該Team看似有更好的晉升前景。然而,人心籌算自己的道路,唯耶和華指引他的腳步。[箴言16:9],筆者在這Team A反而遇到一位好上司,反而另一位同事被派去Team B,卻遇到比較麻煩的上司,心存感恩!筆者今年在工作上也越來越得心、我亦繼續熱愛自己的工作,嚴格來說,筆者不視這為工作,而是事業、我在社會上的發揮、貢獻的角色、職責。

在家庭上,今年踏入婚姻第2年,越來越適應兩人的相處。兩人既是一體,同時也是分別兩個獨立個體。在大部份時候,兩人盡量一同同行、互相遷就,哪怕該場合/活動並非自己所願;同時,兩人也是獨立個體,需要給予對方一定的私人空間和自由度,不能過多管束。希望我倆能繼續在天路上同行,直至返天家那天。

在教會生活奉獻上,感恩今年完整實踐了十一奉獻,亦有一些額外的奉獻和捐贈,沒有因為投資組合的巨虧而中斷。起初畢業單身的時代,人工雖然比現時少得多,卻能在給予家用及奉獻後,儲起半份糧投資;婚後,因著要供樓、家庭開支、雙方家庭的家用、多了外出用膳等,每月成為了月光族,初期有不少掙扎,因為不奉獻,變相可以儲蓄10%人工,但奉獻後,就是儲蓄0%,10%與0%,是無限的差距。感恩,每次奉獻也在提醒我金錢的主人是神,我只是管家,而神也是有預備和豐盛供應。我沒有因為月光族而為生活擔驚受怕,透過捐贈我也得著分享的喜悅,而神也在生活、投資中以不同的方式將金錢回饋於我。

在2021年最後一天,筆者在太太的鼓勵下一同參加了6:30AM的年終感恩晨更禱告會,非常感動,也再次復興了我禱告的心和新一年的讀經計劃。

展望2022年,可能經濟和疫情都充滿難關,但盼望在神的恩典與同在下,回望盡是感恩!